学校用家具の着地原価の算出方法とサプライヤー見積の比較
原価境界の設定、学校用家具の見積書の標準化、総着地原価の算出、共有費用の配賦、そして同一の納品基準に基づくサプライヤー比較のための実践的ガイド。
目次
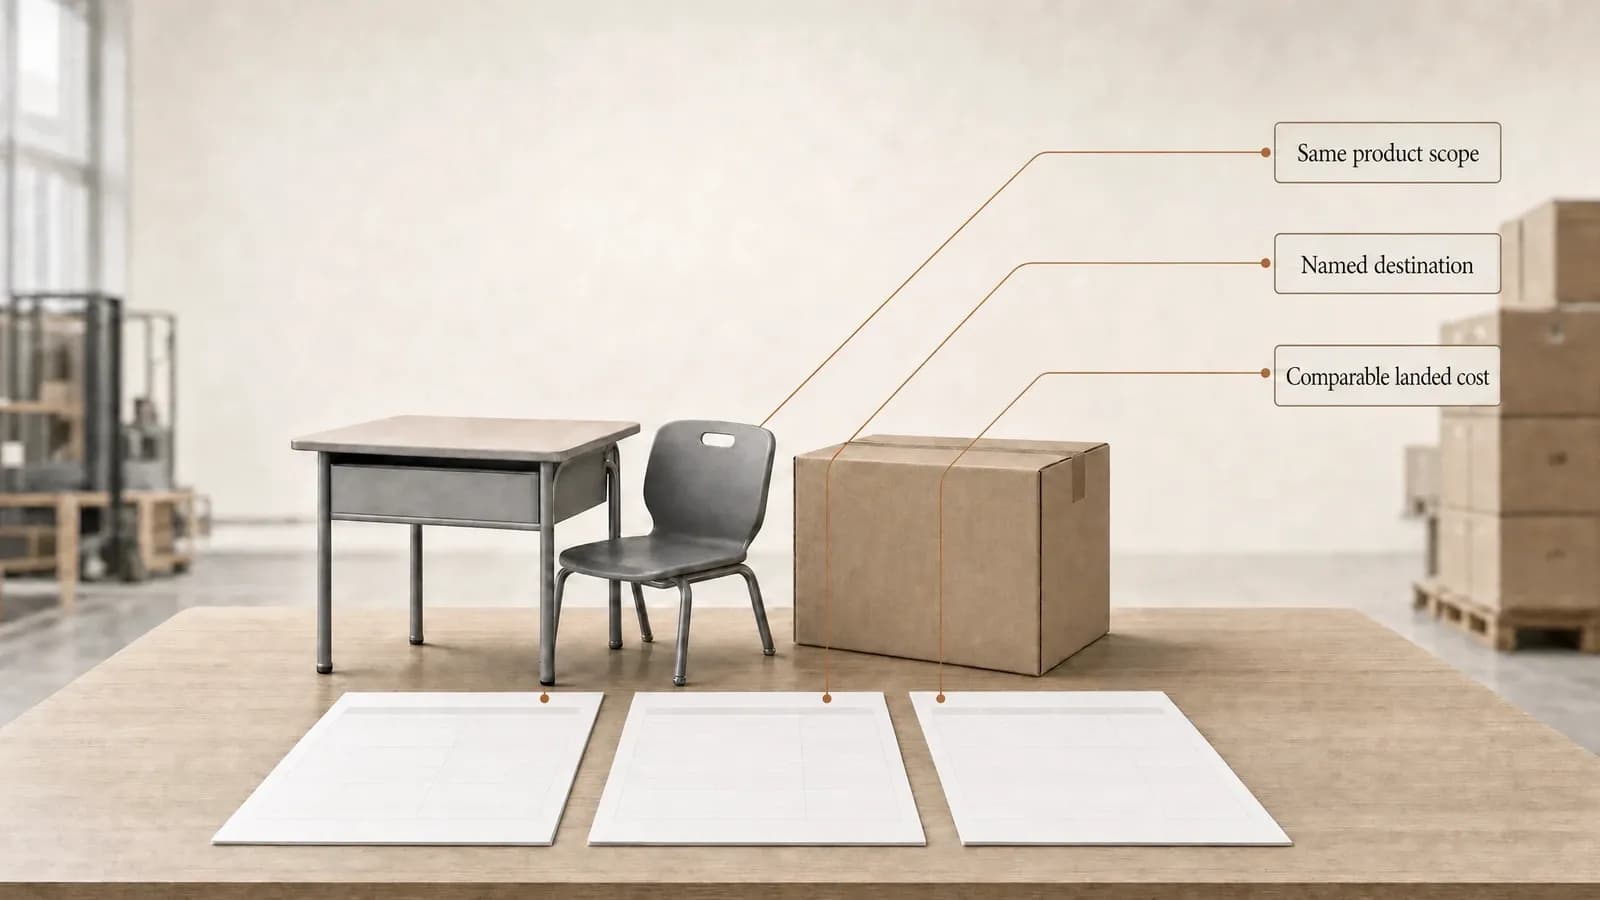
サプライヤーAは学生用机・椅子に対してより安価な価格を提示する一方で、サプライヤーBは高めの提示額であっても指定港までの運賃を含めている場合があります。さらに第三の見積もりでは、より内陸部までの配送が含まれていることもあります。これらの製品価格だけを比較しても、希望する仕向地においてどの見積もりが低コストになるかは判断できません。学校用家具の着地原価(ランデッドコスト)計算では、すべての見積もりを同一の製品仕様および納品条件に揃えたうえで、その最終到達点に届くまでに必要な該当コストを加算します。
なぜ学校用家具の見積もりには着地原価の比較が必要なのか
サプライヤーの見積書には、その提案に含まれる製品およびサービス内容が明記されています。その合計額がカバーする範囲は、工場渡し、輸出ターミナル、仕向港、倉庫、またはその他の指定場所で終了する場合があります。そのため、最も安い製品価格であっても、運賃や仕向地でのサービス費用に大きな差が存在することがあり、一方で高めの見積もりにはその行程の一部がすでに対象として含まれている場合もあります。
教育機関の購買担当者は、総額を比較する前に次の3つの点を確認する必要があります。
- 各見積もりは、同一の家具構成および数量を対象としているか。
- 同一の商取引条件のもとで、同一の指定仕向地に届く前提となっているか。
- それぞれの見積もりに含まれていない輸送費、保険料、輸入費用、仕向地費用には何が残っているか。
学校用家具の着地原価は、見積もられた製品価格と、合意された最終到達点に到達するまでに発生する該当コストを1つの計算に統合するものです。最終到達点は明確に指定しなければなりません。仕向港への納品、プロジェクト用倉庫への納品、現場での設置を伴う納品では、費用の範囲が異なります。最初にその境界条件を定義することで、すべてのサプライヤー比較に同一のゴール基準が設定されます。
この方法を用いることで、個別の製品価格や概算サービスの集まりを購買判断のための比較へと整えることができます。また、含まれていない費用項目も可視化されるため、運賃や輸入関連の入力情報が不完全な見積もりが表面上安く見えてしまう事態を防ぐことができます。
学校用家具の着地原価にはどのような費用を含めるべきか?
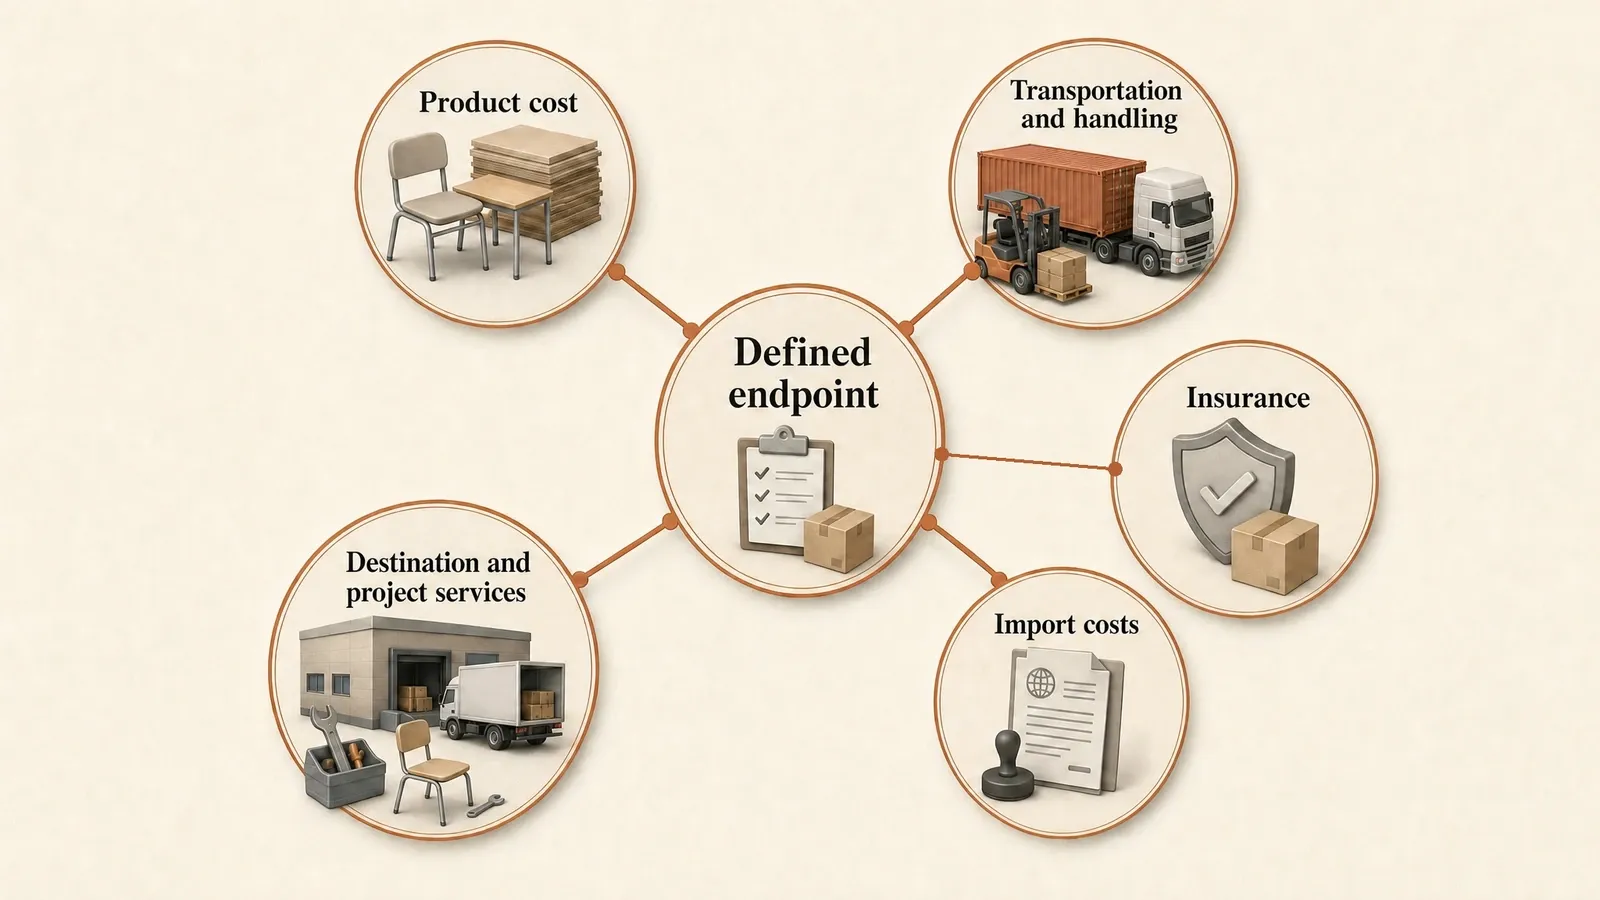
計算は5つの費用グループから始まります。各グループは、合意された仕向地で指定された家具を入手するためにプロジェクトが支払う費用について、実務的な疑問に答える構成となっています。
| 費用区分 | 含まれ得る項目 |
|---|---|
| 製品原価 | サプライヤー見積書に記載された家具本体、承認された仕様・構成、数量、梱包、および合意済みの組み立て作業 |
| 輸送および荷扱い費用 | 選択されたルートにおける集荷、輸出時の荷扱い、本船輸送、ターミナルまたは港湾での荷扱い、および二次輸送 |
| 保険料 | 保険金額、補償範囲、および補償期間が特定された該当する貨物保険 |
| 輸入関連費用 | 品目分類および課税価格の算定情報、関税、税金、通関手続きまたは通関業者費用、ならびに実際の仕向地市場におけるその他の現行費用 |
| 仕向地およびプロジェクト関連サービス | 所定の受け入れ作業、検品、保管、館内搬入、設置、梱包材の撤去、予備部品、またはその他合意されたサービス |
実務上有効な算出式は以下のとおりです。
学校用家具の着地コスト = 製品コスト + 該当する納品コスト
ここでいう「該当する納品コスト」とは、定められた輸送ルートおよび調達範囲において必要となる輸送費、保険料、輸入諸費用、仕向地費用、およびプロジェクト対応サービスの金額を含みます。詳細な計算シートでは各項目を個別に記録します。
プロジェクトによってこの枠組みを選択的に使用します。すべての出荷に表の全項目が自動的に発生するわけではなく、一部のコストはすでにサプライヤー見積に含まれている場合もあります。各金額は、プロジェクトに適用され、根拠となる情報源が明記されているか、または保留中であることが明確に記録されている場合にのみ計算に算入します。
コストの境界条件も算出結果を左右します。港までの着地コストには、追加サービスとして手配されない限り、その後の内陸輸送は含まれません。倉庫までのコストにはその先の輸送を含めることができますが、現場での組立・設置は合計から除外される場合があります。計算書の横に最終納品地点を明記することで、港止まりの合計金額と現場完全納品までの総額が誤って比較されるのを防ぐことができます。
サプライヤー見積を比較する前に標準化する
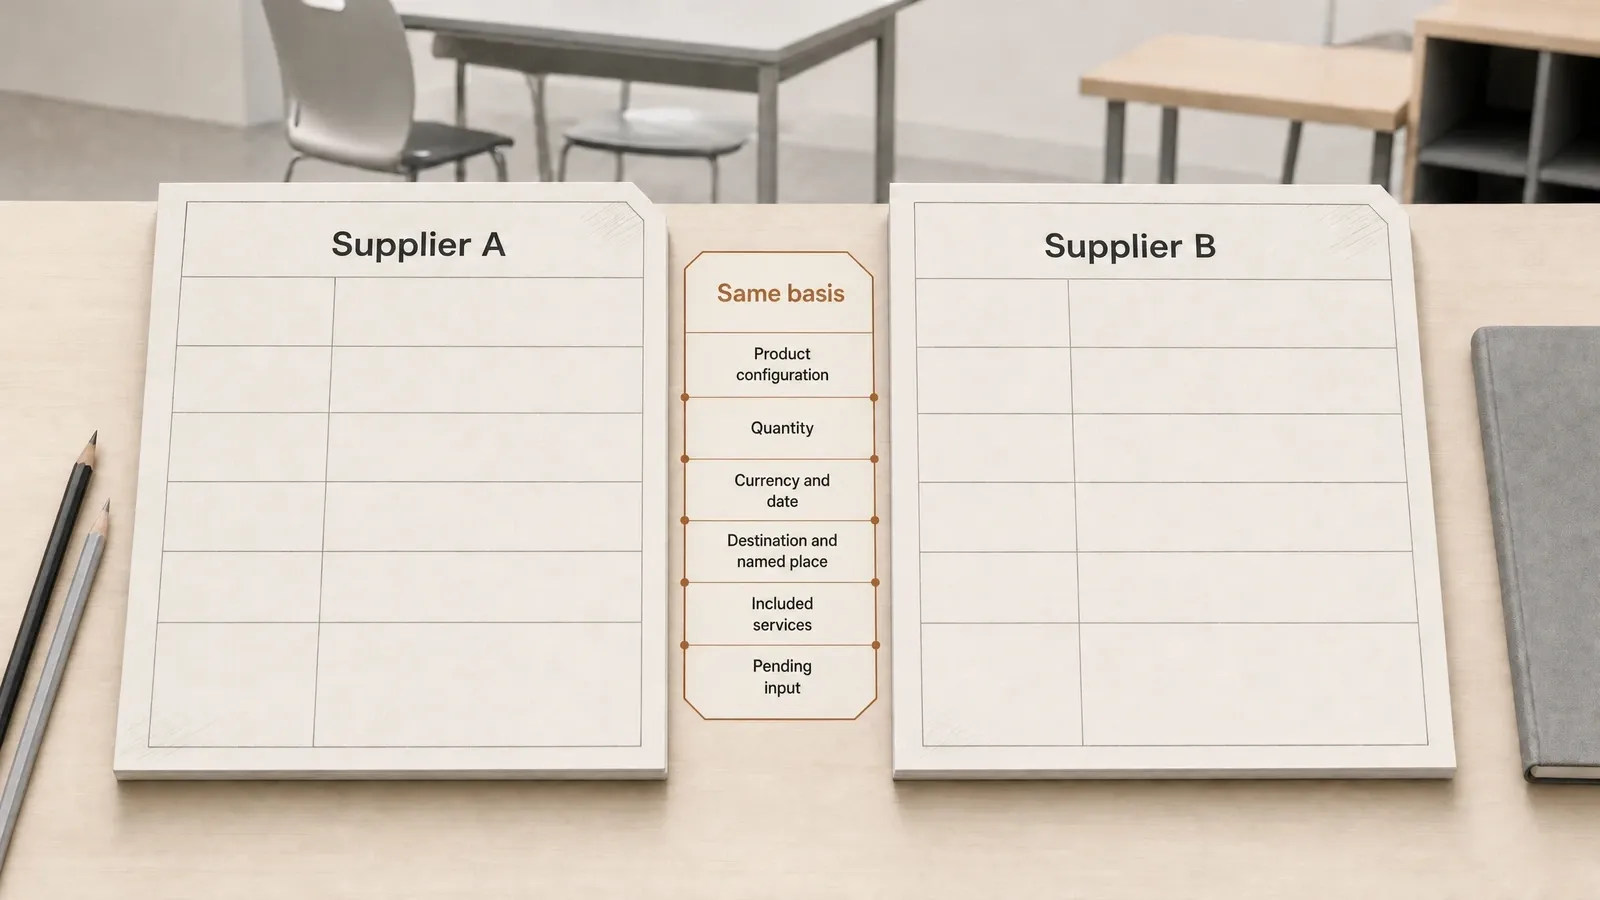
着地コストの計算は、すべてのサプライヤーが同一の要件に対して価格を提示して初めて有効になります。この手順には、家具仕様・対象範囲の一致と、取引条件の一致という2つの側面があります。
同一の製品仕様・対象範囲を適用する
各サプライヤーに同一の簡潔な製品仕様明細書を送付します。学校用家具プロジェクトの場合、これには次の項目が含まれます:
- 製品カテゴリー、型番、または規定の構成。
- 該当する場合、対象となる教室および対象ユーザー層。
- プロジェクトですでに指定されている寸法、材質、仕上げ、および付属品。
- 製品別、部屋別、またはプロジェクトフェーズごとの数量。
- 完成品納品、ノックダウン(組立式)、またはその他合意された梱包状態。
- すでに定められているサンプル、提出書類、検査、および受入検収の要件。
2社のサプライヤーが同じ「生徒用机・椅子セット」を見積もっている場合でも、天板の材質、フレーム構造、椅子の仕様、付属品、梱包方法が異なる場合があります。これらの相違によって、製品価格、梱包体積や重量、概算運賃、受入作業、そして比較に適した算出単位が変動する可能性があります。計算シートでは、製品を単に同一のものとして扱うのではなく、こうした相違点を明確に示す必要があります。
同一の取引条件を適用する
すべての見積の横に、以下の情報を記録します:
- 元の見積通貨。
- 見積日および有効期限。
- 通貨換算が必要な場合の適用為替レートの情報源と比較基準日。
- 運賃およびサービス費用の算出に使用した正確な納品先。
- インコタームズ規則、指定場所、版情報、
- 見積金額に含まれる、または除外される費用およびサービス。
サプライヤーの元の通貨を表示したままにし、通貨換算は別行に記載してください。運賃、保険料、サービス見積もりにも発行日または有効期限が必要です。これにより、現在の製品見積もりが、期限切れの運賃レートや無関係な為替レートと知らぬ間に合算されるのを防ぎます。
確定した回答がまだ得られていない項目は、 TBD / quote requiredのまま残ります。保留中の運賃、関税分類情報、またはサービスの責任範囲は、未解決の費用課題を表します。これらを可視化しておくことで、次回の問い合わせが円滑になり、空欄のままゼロコストと見なしてしまう事態を防ぎます。
着地原価計算シートの作成と総額の算出
計算シートは比較の中心となるものです。5つの費用グループを1か所にまとめ、どの金額が含まれているか、他の金額がどこから算出されたか、そしてどの数値がまだ確認を必要としているかを示します。
この着地原価の計算は、設定された仕向地と整合させた見積範囲に連動したままになります。計算シートは、各金額がどのように総額に反映されているかを示す記録となります。
各サプライヤーについて、次の手順に従って進めます:
- 条件を一致させた仕様および数量に対するサプライヤーの製品見積額を入力します。
- 合意した仕向地への配送に必要な輸送費および荷役費を加算します。
- 貨物保険が適用され、かつまだ含まれていない場合は加算します。
- 仕向地市場の調査で裏付けられた輸入費用を加算します。
- 比較対象範囲に含まれる仕向地サービスおよびプロジェクトサービスを加算します。
- 別の見積項目にすでに含まれている費用がないか確認します。
- 該当する金額を合算し、保留中の入力項目は結果の横にすべて控えておきます。
簡潔な作業シートでは、以下の主要項目を使用できます:
| 費用項目 | 金額と通貨 | サプライヤー見積に含まれるか? | 情報源 | ステータス | 備考 |
|---|---|---|---|---|---|
| 製品原価 | TBD / quote required | はい / いいえ / TBD | サプライヤー見積書 | 見積済み / 保留中 | 構成、数量、および除外事項を記録 |
| 輸送および荷役 | TBD / quote required | はい / いいえ / TBD | サプライヤーまたは貨物運送業者 | 見積済み / 概算 / 保留中 | 輸送ルートの区間と仕向地を明記 |
| 保険 | TBD / quote required | はい / いいえ / TBD | サプライヤー、保険会社、または貨物運送業者 | 見積済み / 概算 / 保留中 | 保険適用基準と補償範囲を明記 |
| 輸入費用 | TBD / quote required | はい / いいえ / TBD | 公的機関および適格事業者 | 確認済み / 概算 / 保留中 | 実際の出荷日および通関日について再確認 |
| 仕向地/プロジェクト関連サービス | TBD / quote required | はい / いいえ / TBD | 該当サービス事業者 | 見積済み / 概算 / 保留中 | 比較範囲内のサービスのみを含める |
詳細な作業ファイルには、価格算定基準、発行日、有効期限、按分方法、担当者を追記できます。これらの項目はレビューや更新作業を支援し、コンパクトな一覧表によって計算の可読性が保たれます。
重複費用の有無を確認する
追加する各明細は、サプライヤーの含有範囲および他のサービス見積書と突き合わせて確認する必要があります。たとえば、適切な海上輸送におけるCIF見積には、当該規則に基づき指定仕向港までの運賃と保険料が含まれています。ワークシート上で同一の本線輸送費や保険金額を二重に計上してはなりません。仕向地費用、内陸輸送、その他の除外項目については、実際の見積書や輸送ルートから個別に確認する必要があり、インコタームズの略称だけであらゆる金額が網羅されるわけではありません。
サプライヤーの書面による見積書、運賃見積、保険見積、通関情報、仕向地サービス見積書を参照して、各数値の範囲を特定してください。これにより、比較全体を一から作り直すことなく、追跡や更新が可能な合計金額を算出できます。
インコタームズと各自が負担する費用の把握
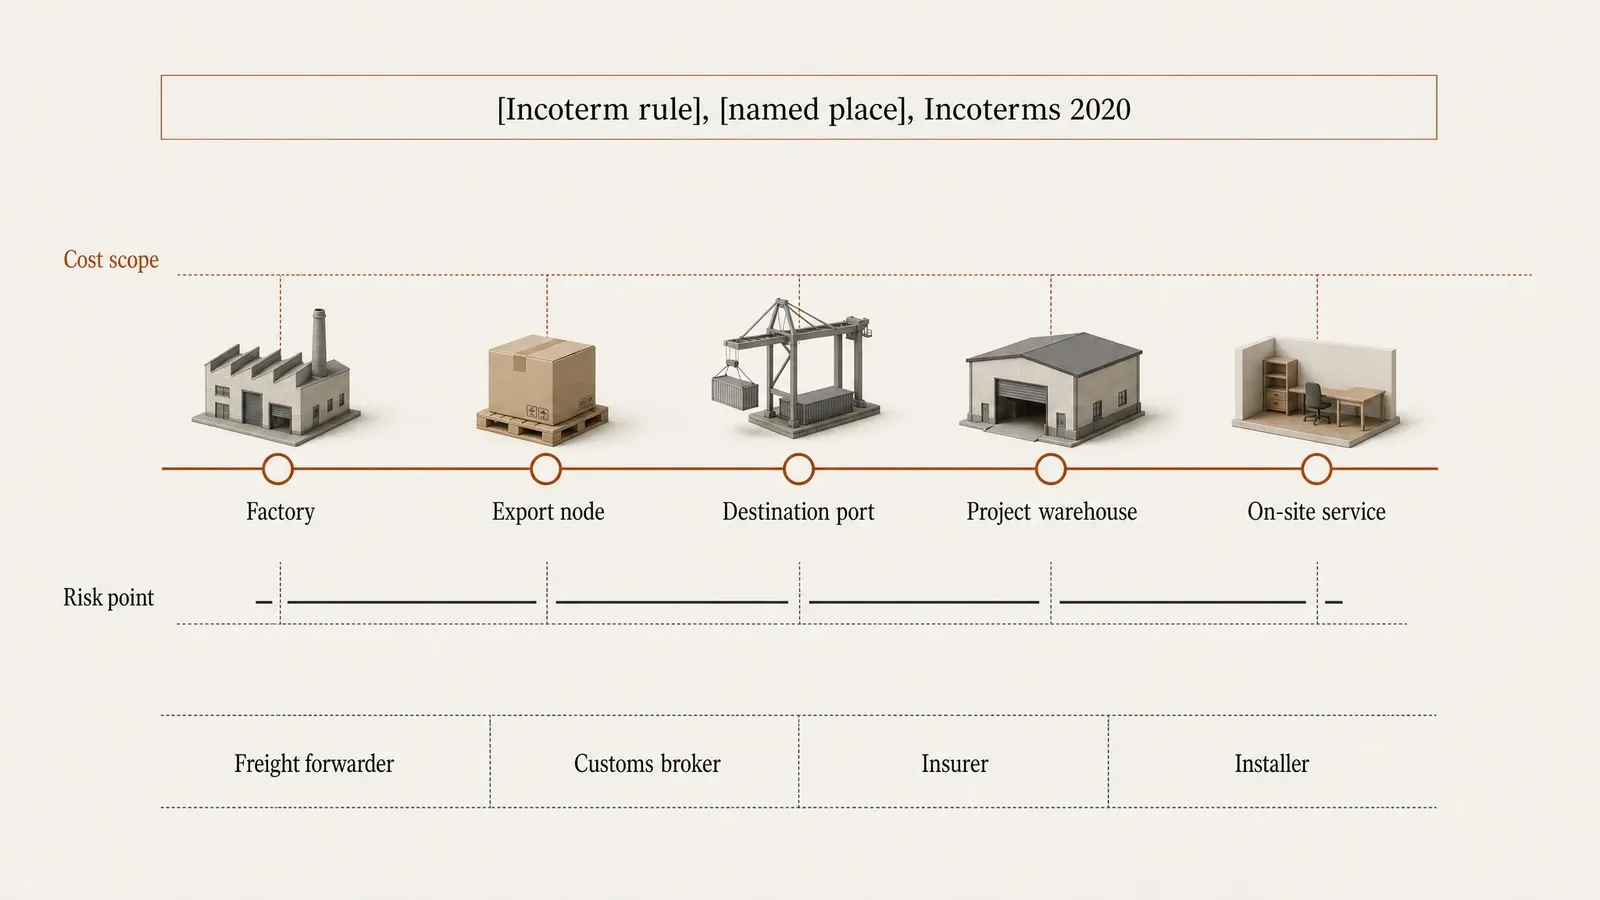
インコタームズ2020には、契約当事者である売主と買主の間で引渡義務、費用、リスクを配分するための11の規則が定められています。仕込原価の比較において、この規則はサプライヤーが提示した配送範囲がどこで終了し、買主側で手配が必要な輸送ルート費用がどれであるかを整理するのに役立ちます。
取引条件は正式な形式で記録してください:
[インコタームズ規則]、[正確な指定場所]、インコタームズ2020
指定場所によって、選択された規則における引渡しまたは輸送費用負担に関連する場所が特定されます。リスク移転点は費用移転点と異なる場合があり、保険の手配についても個別の確認が必要です。次のように記載された見積書は、 FOB, FCA, CIP、または他の3文字の規則のみを記載した見積書では、引渡範囲の重要な部分が未定義のまま残されてしまいます。
インコタームズの役割も明確に定義されています。選択された規則は、売主と買主の間での引渡義務、費用、リスクの配分を規定します。物品、価格、支払い、所有権、救済措置、その他の取引条件については、引き続き売買契約書が適用されます。
運送業者、通関業者、保険会社、倉庫、検査会社、設置業者は、それぞれの見積書や委託契約に基づいて業務を行います。第三者費用については、対象となるサービスおよび輸送区間、除外事項や前提条件、有効期間、最終的な範囲を確認する担当者を記録してください。それらの数値は仕込原価の計算に組み入れられますが、その責任範囲は買主と売主の間のインコタームズとは独立して管理されます。
書面による見積書、指定場所、各サービス範囲を総合して確認することで、買主は実用的な責任区分を把握できます。また、3文字の規則のみに基づいてすべての費用を割り振るよりも、重複費用の確認がより確実になります。
共通費用の按分とサプライヤー見積の比較
学校用家具の発注では、生徒用机・椅子、教員用家具、教室用収納など、複数の製品グループが1つの出荷にまとめられることがよくあります。運賃、保険、輸入、荷受、設置費用などが、複数の品目を一括してカバーする場合があります。一貫した按分方法を用いることで、これらの共通費用を比較可能な製品単位または数量単位の表示へと換算できます。
費用の根拠に合わせた按分方法を選択してください:
- 数量 同一または十分に類似した品目間で共通費用を按分する際に適しています。
- 梱包後の重量または容積 運送業者がその基準で運賃を算出する場合、運賃の按分に適しています。
- 申告価額または保険価額 該当する価額に基づいて計算される諸費用の按分に適しています。
- 実際のサービス範囲 荷受、検品、保管、設置の費用について、そのサービスを利用する製品への按分に適しています。
単一の手法ですべての費用を正確に表せることはほとんどありません。ワークシートの見た目を均一にするためだけに、容積基準の運賃を製品価格で按分すべきではありません。採用した基準を記録し、サプライヤー各社の比較において同一の手法を適用してください。
プロジェクト総額が引き続き主な予算確認の視点となります。セットあたりまたはユニットあたりのコストは、各見積書で構成および数量の定義が同一である場合に有用となります。受け入れ済みの1ユニットあたりのコストは、プロジェクトで受け入れプロセスが明確に定められ、受け入れ数量が確定している場合に追加できます。その分母が存在しない間は、この項目は保留のままとなります。
最終的な比較は次のようにまとめられます。
| 比較項目 | サプライヤーA | サプライヤーB |
|---|---|---|
| 製品条件を揃えた見積額 | 見積金額 | 見積金額 |
| 適用される納入費用 | 見積済み/概算/保留中 | 見積済み/概算/保留中 |
| 総着荷コスト(ランデッドコスト) | 算出合計 | 算出合計 |
| 定義されたセットまたはユニットあたりのコスト | 算出値 | 算出値 |
| 保留中の入力項目および有効期限 | 未確定項目 | 未確定項目 |
両方の列で同じ製品、数量、仕向地、為替レート日付、責任範囲、配賦基準、確認期間を使用することで、この比較表による公平な比較が可能になります。確定していないコストを一見正確な数値の中に隠すのではなく、現在の合計額と残存する不確実性を明確に示します。
還付可能な税金や手数料については、別途キャッシュフローおよび税務上の確認が必要です。まず取引における総支払額を提示します。購入者の実際の税務上または会計上の取り扱いが確定した後に、還付可能額を個別に表示して、現金支出と最終的な実質負担コストとの差額を説明してください。これをすべての購入者に対する画一的な仕込原価の減額項目として処理すべきではありません。
輸入コストの確認と仕込原価の確定
輸入関連の入力数値を揃えることで、選択した仕向地市場における算出が完了します。実際の品名、材質構成、用途、原産国、取引条件、輸送方法、および通関予定日に基づいて、最新の要件を調査してください。これらの詳細情報は、該当する品目分類、関税評価額、関税、税金、通関手数料、その他付帯費用の特定に役立ちます。
最終確認では、以下の点を確認する必要があります。
- 実際の家具およびその仕様構成に該当する品目分類ルート
- 当該取引で適用される関税評価額の算定基準
- 仕向地市場における現行の関税、税金、および公的手数料
- 当該貨物に適用される通関業者手数料、輸入申告費用、検査料、その他の付帯サービス費用
- すべての輸入関連入力項目における日付、情報源、ステータス、および有効性
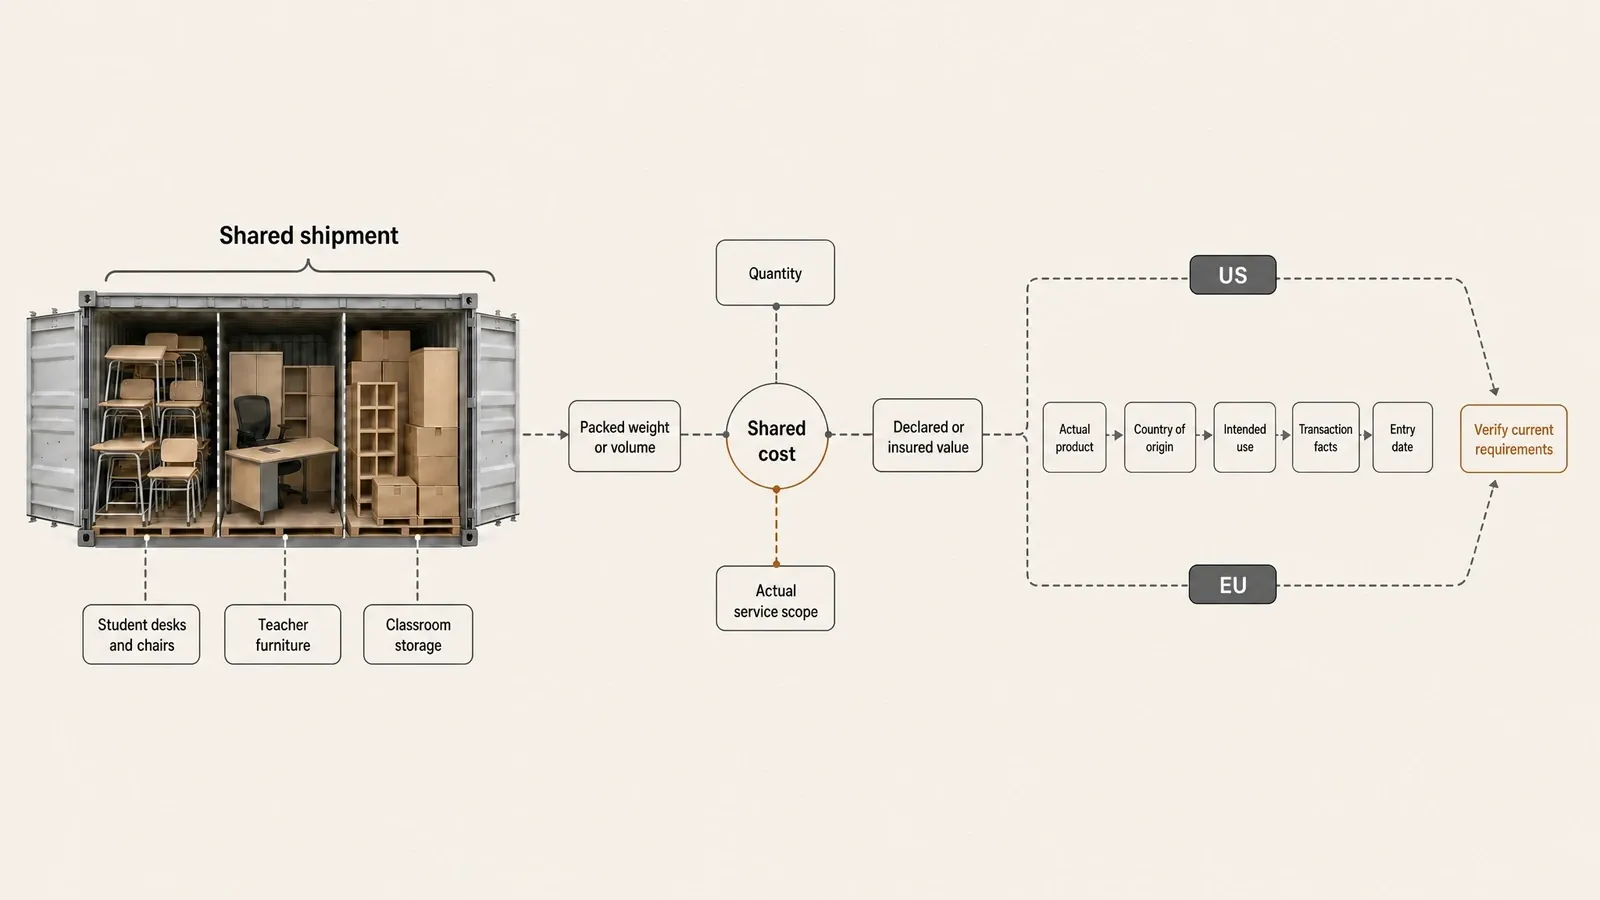
国によって関税率表、税法規、申告手続き、手配可能なサービス内容は異なります。大まかな家具カテゴリや過去の出荷実績を、新たな学校用家具の発注に対する汎用的な料率としてそのまま流用することはできません。現在の明確な根拠を欠く数値は依然として TBD / quote required 未確定として扱い、次の確認段階へと回します。
米国へ学校用家具を輸入する調達担当者向けの情報
米国税関・国境警備局(CBP)は、品目分類のガイダンスを求める輸入者に対し、完全な製品情報、原産国および製造者、材質構成、用途、価格または支払情報の提示を推奨しています。実際の貨物に該当する品目分類を調べる際は、現行の 米国統一関税率表(HTS) をご確認ください。
品目分類の判断が難しい場合、CBPは分類ガイダンス、CROSSを通じた過去の事前教示裁定例、および法的拘束力のある事前教示制度を提供しています。輸入申告のサポートは認定通関業者に依頼できますが、提出書類の正確性や該当する関税、税金、各種手数料に対する責任は輸入者(Importer of Record)が負います。したがって、本ガイドの米国に関するセクションは確認の進め方を示すものであり、すべての学校用家具に一律に適用されるHTSコードや関税率を提供するものではありません。
サプライヤー選定、サンプル確認、輸送、通関、受入を含む調達業務フローの全体像については、 中国からの学校用家具輸入に関する実践ガイド.
精査後は、保留事項を具体的な要請事項として整理してください。製品構成、数量、梱包情報、対象市場、希望納期、指定配送先、提出書類、物流条件を確認します。Yuzhen Furnitureでは、学校用家具のお問い合わせ時にこれらの案件条件を確認・検討いたします。プロジェクトや入札の進捗状況、製品分類、数量、予算、対象市場、納期スケジュール、物流背景などを、 お問い合わせページ よりお知らせいただければ、対象案件に応じた選定製品、見積範囲、個別記録を明確に確定できます。
実用的な学校用家具の着地コスト比較は、同一仕様の製品を揃え、明確な納品場所を設定し、各金額の算出根拠を正確に記録することから始まります。この構造により、バイヤーは現在の合計額を算出し、未確定の費用を特定し、同一の購買基準でサプライヤーの見積もりを比較することができます。
よくあるご質問(FAQ)
学校用家具の着地コストにはどのような費用を含めるべきですか?
学校用家具の着地コストには、見積もり製品価格、該当する運送・荷役費、保険料、輸入関連費用、および指定配送先への納品に必要な仕向地またはプロジェクト付帯サービス費用が含まれます。各金額の対象範囲を記録し、サプライヤーの見積もりにすでに含まれている費用が重複して計上されないようにしてください。
インコタームズが異なる学校用家具の見積もりはどのように比較すべきですか?
すべての見積もりについて、同一の製品構成、数量、通貨基準、仕向地、指定場所、インコタームズのバージョン、含まれるサービス内容、見積有効期限を揃えます。その上で、各見積もりの対象外となっている輸送経路および仕向地費用を加算し、第三者機関の責任分担を記録し、重複請求がないか確認します。
複数品目の学校用家具に共通する運賃はどのように按分すべきですか?
請求根拠に沿ったコスト要因を使用します。同等品目には数量、容積や専有スペースで運賃が設定される輸送には梱包後重量または容積、価格連動型の費用には申告価額や保険価額、荷受け・検査・保管・設置には実際の作業範囲を基準とします。基準を記録し、サプライヤー各社の比較に一貫して適用してください。
米国バイヤーが学校用家具の着地コストを算出する前に確認すべき事項は何ですか?
実際の品名説明、材質構成、用途、原産国、取引条件、輸送方法、輸入予定日、および現行の仕向地要件を確認してください。米国への輸入時は、これらの事実に基づき、最新の公式情報または専門の通関士を通じてHTS品目分類、関税評価額、関税、税金、各種手数料を確認します。
算出方法の参考資料: DOSS 着地コスト用語集, Findchips 見積価格と着地コストの比較, DHL 着地コストガイド, FedEx 着地コスト解説, ICC インコタームズ2020, DHL インコタームズ解説, CBP 新規輸入業者向けアドバイス、および USITC HTS分類.