Cómo calcular el costo landed del mobiliario escolar y comparar cotizaciones de proveedores
Una guía práctica para definir el límite de costos, estandarizar cotizaciones de mobiliario escolar, calcular el costo landed total, prorratear cargos compartidos y comparar proveedores bajo la misma base de entrega.
Índice de contenidos
El Proveedor A puede ofrecer un precio más bajo por mesas y sillas escolares, mientras que el Proveedor B puede cotizar más alto pero incluir el flete hasta un puerto designado. Una tercera cotización puede cubrir la entrega más hacia el interior. Comparar únicamente esos precios de producto no muestra qué oferta resultará más económica en el destino requerido. El cálculo del costo puesto en destino (landed cost) del mobiliario escolar sitúa cada cotización bajo la misma base de producto y entrega, y luego suma los costos pertinentes necesarios para llegar a ese destino final.
Por qué las cotizaciones de mobiliario escolar requieren una comparación de costo puesto en destino
La cotización de un proveedor describe los productos y servicios incluidos en esa oferta en particular. Su total puede terminar en fábrica, en una terminal de exportación, en un puerto de destino, en un almacén o en otro lugar designado. Por lo tanto, el precio de producto más bajo puede coexistir con una brecha mayor de costos de flete o servicios en destino, mientras que una cotización más alta puede incluir ya parte de esa ruta.
Un comprador institucional necesita tres respuestas antes de comparar los totales:
- ¿Cubren las cotizaciones la misma configuración y cantidad de mobiliario?
- ¿Llegan al mismo destino designado bajo las mismas condiciones comerciales?
- ¿Qué costos de transporte, seguro, importación y destino quedan todavía fuera de cada cotización?
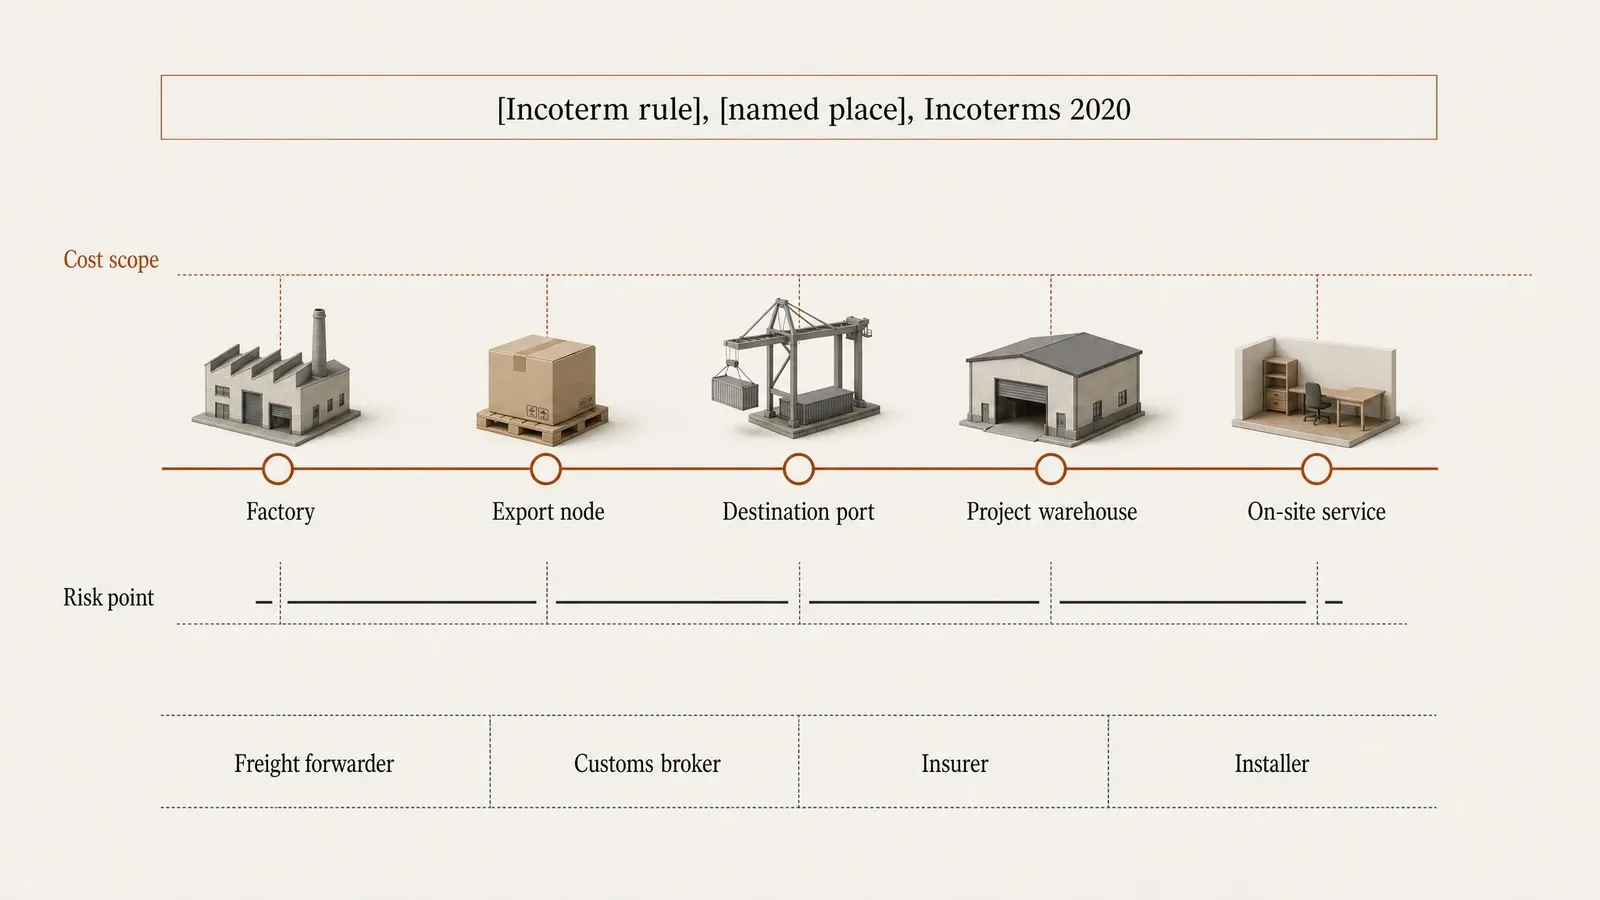
El costo puesto en destino del mobiliario escolar reúne en un solo cálculo el precio cotizado del producto y los costos pertinentes para llegar a un punto de entrega acordado. El punto de entrega debe indicarse con claridad. La entrega en un puerto de destino, la entrega en el almacén del proyecto y la entrega con instalación en obra representan límites de costos distintos. Definir primero ese límite permite comparar a todos los proveedores bajo una misma línea de meta.
Este método convierte un conjunto de precios de producto y estimaciones de servicio en una comparación real de compra. Asimismo, mantiene visibles los importes no contemplados, evitando que una cotización con datos incompletos de flete o importación parezca artificialmente más económica.
¿Qué costos deben incluirse en el costo puesto en destino del mobiliario escolar?
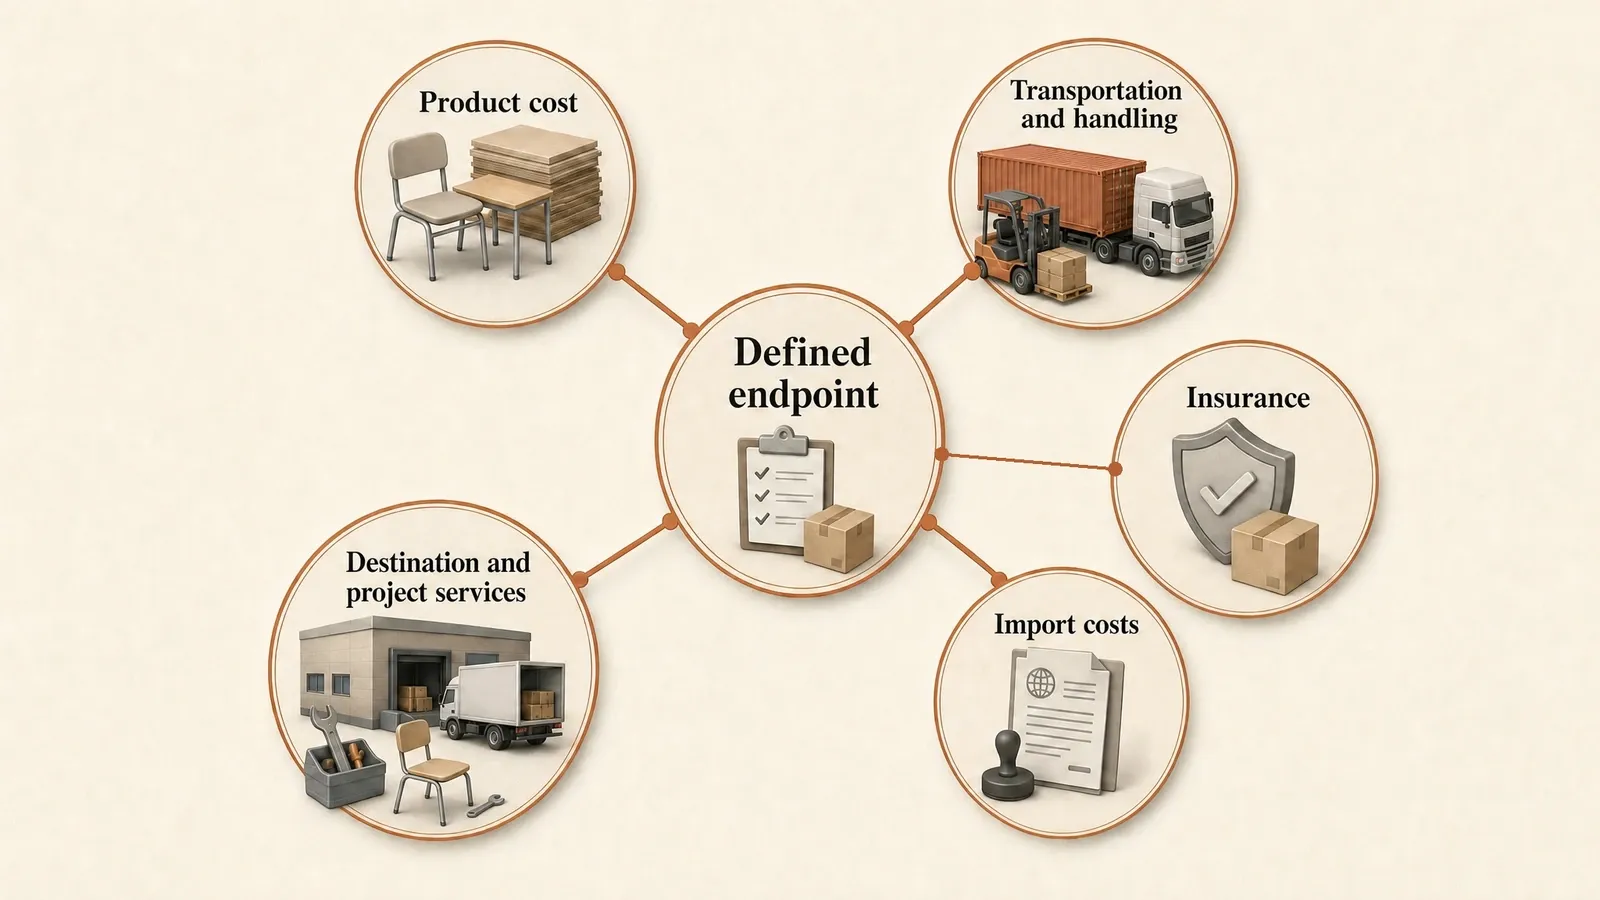
El cálculo parte de cinco grupos de costos. Cada grupo responde a una pregunta práctica sobre lo que pagará el proyecto para disponer del mobiliario especificado en el destino acordado.
| Categoría de costo | Qué puede incluir |
|---|---|
| Costo del producto | Mobiliario, configuración aprobada, cantidad, embalaje y trabajos de ensamblaje acordados en la cotización del proveedor |
| Transporte y manipulación | Recogida, manipulación de exportación, transporte principal, manipulación portuaria o en terminal y transporte posterior para la ruta seleccionada |
| Seguro | Seguro de carga aplicable, con su valor asegurado, alcance y periodo de cobertura definidos |
| Costos de importación | Datos para la clasificación y el valor en aduana, aranceles, impuestos, honorarios de despacho o del agente aduanal y otros costos vigentes en el mercado de destino real |
| Servicios en destino y del proyecto | Recepción obligatoria, inspección, almacenamiento, acarreo interno, instalación, retiro de embalajes, piezas de repuesto u otros servicios acordados |
Una fórmula de trabajo útil es:
Costo desembarcado de mobiliario escolar = costo del producto + costos de entrega aplicables
Aquí, los costos de entrega aplicables cubren los importes de transporte, seguro, importación, destino y servicios para proyectos requeridos según la ruta y el alcance definidos. La hoja de trabajo ampliada registra cada categoría por separado.
Los proyectos utilizan este marco de manera selectiva. Un envío no incurre automáticamente en cada concepto de la tabla, y es posible que algunos costos ya estén incluidos en la cotización del proveedor. Cada importe ingresa al cálculo solo cuando corresponde al proyecto y cuenta con una fuente indicada o permanece claramente marcado como pendiente.
El límite de costo también determina el resultado. Un costo desembarcado hasta un puerto excluye la entrega terrestre posterior, a menos que dicho servicio se haya añadido. Un costo hasta un almacén puede incluir el transporte posterior mientras deja la instalación fuera del total. Indicar el punto final junto al cálculo evita comparar un total a nivel de puerto con el total de un proyecto entregado por completo.
Estandarizar las cotizaciones de los proveedores antes de compararlas
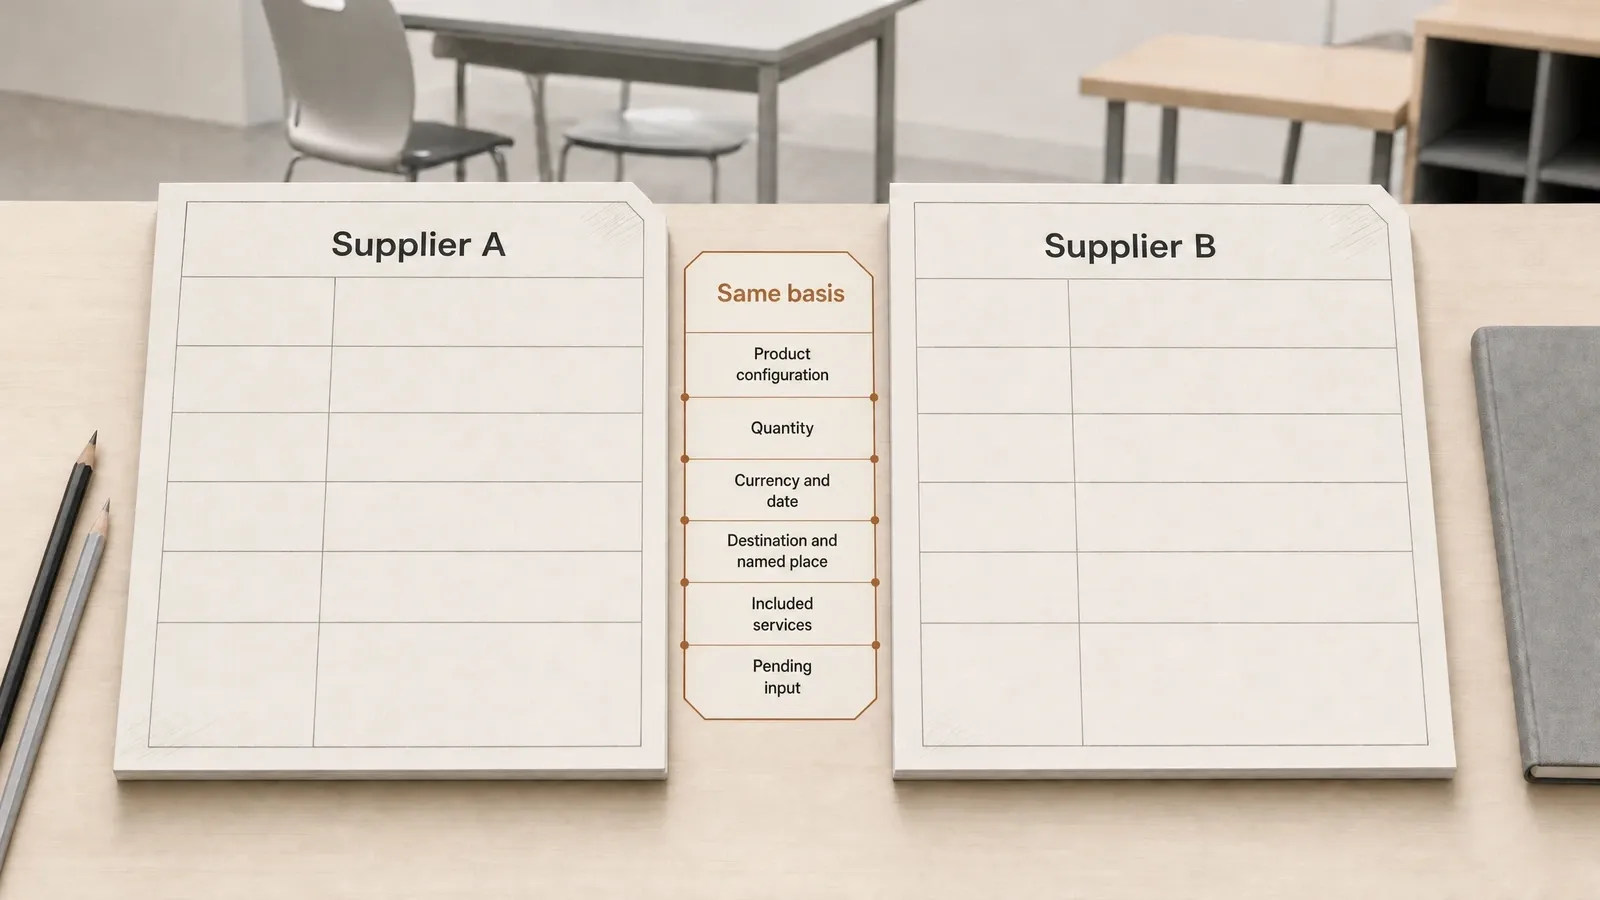
El cálculo de costos resulta útil cuando todos los proveedores cotizan exactamente el mismo requerimiento. Este paso consta de dos partes: equiparar el alcance del mobiliario y equiparar las condiciones comerciales.
Utilizar el mismo alcance de producto
Envíe a cada proveedor la misma lista compacta de productos. Para un proyecto de mobiliario escolar, esta puede incluir:
- categoría de producto, modelo o configuración definida;
- aula o espacio previsto y grupo de usuarios, según corresponda;
- dimensiones, materiales, acabados y accesorios ya especificados por el proyecto;
- cantidad por producto, aula o fase del proyecto;
- estado de embalaje: armado, desarmado (knock-down) u otro acordado;
- requisitos de muestras, documentación, inspección y recepción ya definidos.
Dos proveedores pueden cotizar un conjunto de mesa y silla escolar utilizando diferentes materiales para la cubierta, estructuras de soporte, configuraciones de silla, accesorios o métodos de embalaje. Esas diferencias pueden alterar el precio del producto, el volumen y peso embalados, la estimación del flete, las maniobras de recepción y la unidad útil de comparación. La hoja de trabajo debe reflejar las diferencias en lugar de tratar los productos como si fueran idénticos.
Utilizar la misma base comercial
Registre la siguiente información junto a cada cotización:
- moneda original de la cotización;
- fecha de cotización y período de validez;
- fuente del tipo de cambio y fecha de comparación cuando se requiera conversión;
- destino preciso utilizado para las estimaciones de flete y servicios;
- regla Incoterm, lugar designado y versión;
- costes y servicios incluidos o excluidos del importe cotizado.
Mantenga visible la moneda original del proveedor e incluya la conversión de divisas en una línea independiente. Las estimaciones de flete, seguro y servicios también requieren fechas de emisión o plazos de validez. Esto evita combinar de forma inadvertida una cotización de producto vigente con una tarifa de flete vencida o un tipo de cambio no relacionado.
Cualquier campo que aún carezca de respuesta confirmada permanece TBD / quote required. Un flete pendiente, un dato de clasificación o la responsabilidad de un servicio representan una duda de costes abierta. Mantenerlo visible facilita la siguiente consulta y evita que un campo vacío se asuma como un coste cero.
Elaborar una hoja de cálculo de coste puesto en destino y calcular el total
La hoja de cálculo es el eje central de la comparativa. Reúne los cinco grupos de costes en un solo lugar y muestra qué importes están incluidos, de dónde proceden los demás importes y qué cifras aún requieren confirmación.
Este cálculo del coste puesto en destino se mantiene vinculado al destino definido y al alcance de cotización contrastado. La hoja de cálculo es el registro que muestra cómo se integra cada importe en el total.
Siga esta secuencia para cada proveedor:
- Introduzca la cotización del producto del proveedor para la configuración y cantidad equivalentes.
- Añada los costes de transporte y manipulación requeridos para llegar al destino acordado.
- Añada el seguro de transporte cuando corresponda y no esté incluido.
- Añada los costes de importación respaldados por la revisión del mercado de destino.
- Añada los servicios en destino y de proyecto incluidos en el perímetro de la comparativa.
- Compruebe si hay costes ya incluidos en otra línea de la cotización.
- Sume los importes aplicables y mantenga cada dato pendiente junto al resultado.
Una tabla de trabajo compacta puede utilizar estos campos básicos:
| Categoría de coste | Importe y moneda | ¿Incluido en la cotización del proveedor? | Origen | Estado | Notas |
|---|---|---|---|---|---|
| Coste del producto | TBD / quote required | Sí / No / TBD | Cotización del proveedor | Cotizado / pendiente | Registrar configuración, cantidad y exclusiones |
| Transporte y manipulación | TBD / quote required | Sí / No / TBD | Proveedor o transportista | Cotizado / estimado / pendiente | Indicar tramo de la ruta y destino |
| Seguro | TBD / quote required | Sí / No / TBD | Proveedor, aseguradora o transportista | Cotizado / estimado / pendiente | Indicar base asegurada y cobertura |
| Costes de importación | TBD / quote required | Sí / No / TBD | Fuente oficial y proveedor cualificado | Verificado / estimado / pendiente | Comprobar de nuevo para el envío real y la fecha de entrada |
| Servicios en destino / de proyecto | TBD / quote required | Sí / No / TBD | Proveedor de servicios correspondiente | Cotizado / estimado / pendiente | Incluir únicamente los servicios dentro del límite de comparación |
El archivo de trabajo detallado puede incluir la base de precios, la fecha de emisión, la fecha de validez, el método de asignación y la parte responsable. Estos campos facilitan la revisión y las actualizaciones, mientras que la tabla compacta mantiene legible el cálculo.
Verifique que no haya cargos duplicados
Cada línea agregada debe verificarse con las inclusiones del proveedor y las cotizaciones de otros servicios. Por ejemplo, una cotización CIF para un envío marítimo adecuado incluye el flete y el seguro hasta el puerto de destino designado bajo esa regla. La hoja de trabajo no debe agregar por segunda vez los mismos importes de transporte principal y seguro. Los gastos de llegada, el transporte terrestre y otras exclusiones aún deben confirmarse a partir de la cotización real y la ruta; la abreviatura de Incoterms por sí sola no proporciona cada importe.
Utilice la cotización escrita del proveedor, la estimación del flete, la oferta del seguro, los datos de aduanas y la cotización de los servicios en destino para identificar el alcance de cada cifra. Esto permite obtener un total que se puede rastrear y actualizar sin necesidad de rehacer toda la comparación.
Comprenda los Incoterms y quién paga cada coste
Incoterms 2020 proporciona 11 reglas para distribuir las obligaciones de entrega, los costes y los riesgos entre el vendedor y el comprador contratantes. En una comparación de costes desembarcados, la regla ayuda a explicar dónde termina el alcance de entrega cotizado por el proveedor y qué costes de ruta aún debe obtener el comprador.
Registre el término en su forma completa:
[Regla Incoterm], [lugar designado preciso], Incoterms 2020
El lugar designado identifica la ubicación vinculada a la entrega o a la responsabilidad de los costes de transporte según la regla seleccionada. El punto de transferencia del riesgo puede ser diferente del punto de transferencia de costes, y los acuerdos de seguro requieren su propia revisión. Una cotización que solo registra FOB, FCA, CIP, u otro término de tres letras, deja sin definir una parte importante del alcance de la entrega.
Los Incoterms también tienen una función definida. La regla seleccionada respalda la distribución de obligaciones de entrega, costes y riesgos entre el vendedor y el comprador. El contrato de compraventa sigue rigiendo los bienes, el precio, el pago, la titularidad, las soluciones jurídicas y otros términos comerciales.
Los transitarios, agentes de aduanas, aseguradoras, almacenes, empresas de inspección e instaladores trabajan bajo sus propias cotizaciones o contratos de servicios. Para cada importe de terceros, registre el servicio y el tramo de ruta cubiertos, sus exclusiones y supuestos, su período de validez y la parte que confirmará el alcance final. Sus cifras pueden incorporarse al cálculo del coste desembarcado mientras sus responsabilidades se mantienen separadas del Incoterm entre comprador y vendedor.
Analizar conjuntamente la cotización escrita, el lugar designado y los alcances del servicio proporciona al comprador un mapa práctico de responsabilidades. También hace que la revisión de costes duplicados sea más fiable que asignar cada gasto basándose únicamente en la regla de tres letras.
Asigne los costes compartidos y compare las cotizaciones de los proveedores
Los pedidos de mobiliario escolar a menudo combinan mesas y sillas para alumnos, mobiliario docente, almacenaje para aulas y otros grupos de productos en un solo envío. Los importes de flete, seguro, importación, recepción o instalación pueden cubrir varias partidas a la vez. Un método de asignación uniforme convierte esos gastos compartidos en vistas comparables por producto o unidad.
Haga coincidir el método de asignación con la base del cargo:
- Cantidad puede servir de base para prorratear un gasto compartido entre unidades idénticas o suficientemente similares.
- El peso o volumen embalado puede prorratear el flete cuando el transportista tarifica el envío bajo ese criterio.
- El valor declarado o asegurado puede asignar cargos calculados a partir del valor correspondiente.
- El alcance real del servicio puede imputar la recepción, inspección, almacenaje o instalación a los productos que utilicen dicho servicio.
Rara vez un único método reflejará con exactitud todos los conceptos de gasto. Un importe de flete basado en el volumen no debe distribuirse según el valor de los productos solo por mantener una tabla uniforme. Registre la base adoptada y aplique el mismo criterio en cada comparativa de proveedores.
El coste total del proyecto sigue siendo la principal referencia presupuestaria. El coste por conjunto o unidad resulta útil cuando las ofertas aplican la misma configuración y definición de cantidades. Puede incorporarse un coste por unidad aceptada en proyectos que ya cuenten con un procedimiento de recepción definido y una cantidad conforme verificada. Mientras no se disponga de ese denominador, el campo permanecerá como pendiente.
La comparativa final puede resumirse de la siguiente forma:
| Concepto comparativo | Proveedor A | Proveedor B |
|---|---|---|
| Presupuesto de producto homologado | Importe cotizado | Importe cotizado |
| Costes de entrega aplicables | Cotizado / estimado / pendiente | Cotizado / estimado / pendiente |
| Coste desembarcado total (landed cost) | Total calculado | Total calculado |
| Coste por conjunto o unidad definida | Valor calculado | Valor calculado |
| Datos pendientes y fechas de caducidad | Partidas pendientes | Partidas pendientes |
La tabla facilita una comparación equitativa cuando ambas columnas emplean los mismos productos, cantidades, destino, fecha de cambio de divisa, alcance de responsabilidad, base de asignación y período de revisión. El resultado muestra el total actual y la incertidumbre restante, en lugar de ocultar costos pendientes tras una cifra de apariencia precisa.
Los impuestos o gravámenes que puedan ser recuperables requieren un análisis fiscal y de flujo de caja por separado. Primero, refleje el importe bruto pagadero en la transacción. Una vez confirmado el tratamiento fiscal o contable real del comprador, desglose cualquier importe recuperable por separado para detallar la diferencia entre el desembolso de efectivo y el costo final no recuperable. No debe aplicarse como una deducción generalizada del costo puesto en destino para todos los compradores.
Verificar los costos de importación y cerrar el costo puesto en destino
Los datos de importación completan el cálculo para el mercado de destino seleccionado. Utilice la descripción real del producto, su composición, uso previsto, país de origen, detalles de la transacción, método de envío y la fecha estimada de entrada para consultar los requisitos vigentes. Estos datos sustentan la clasificación arancelaria correspondiente, la valoración en aduana, los aranceles, impuestos, tasas de entrada y demás costos aplicables.
La revisión final debe confirmar:
- la vía de clasificación arancelaria para el mobiliario y la configuración reales;
- la base de valor en aduana empleada en la operación;
- los aranceles, impuestos y gravámenes oficiales vigentes para el mercado de destino;
- los importes correspondientes a honorarios de agente aduanal, despacho, inspección u otros servicios aplicables al embarque;
- la fecha, fuente, estado y validez de cada dato de importación.
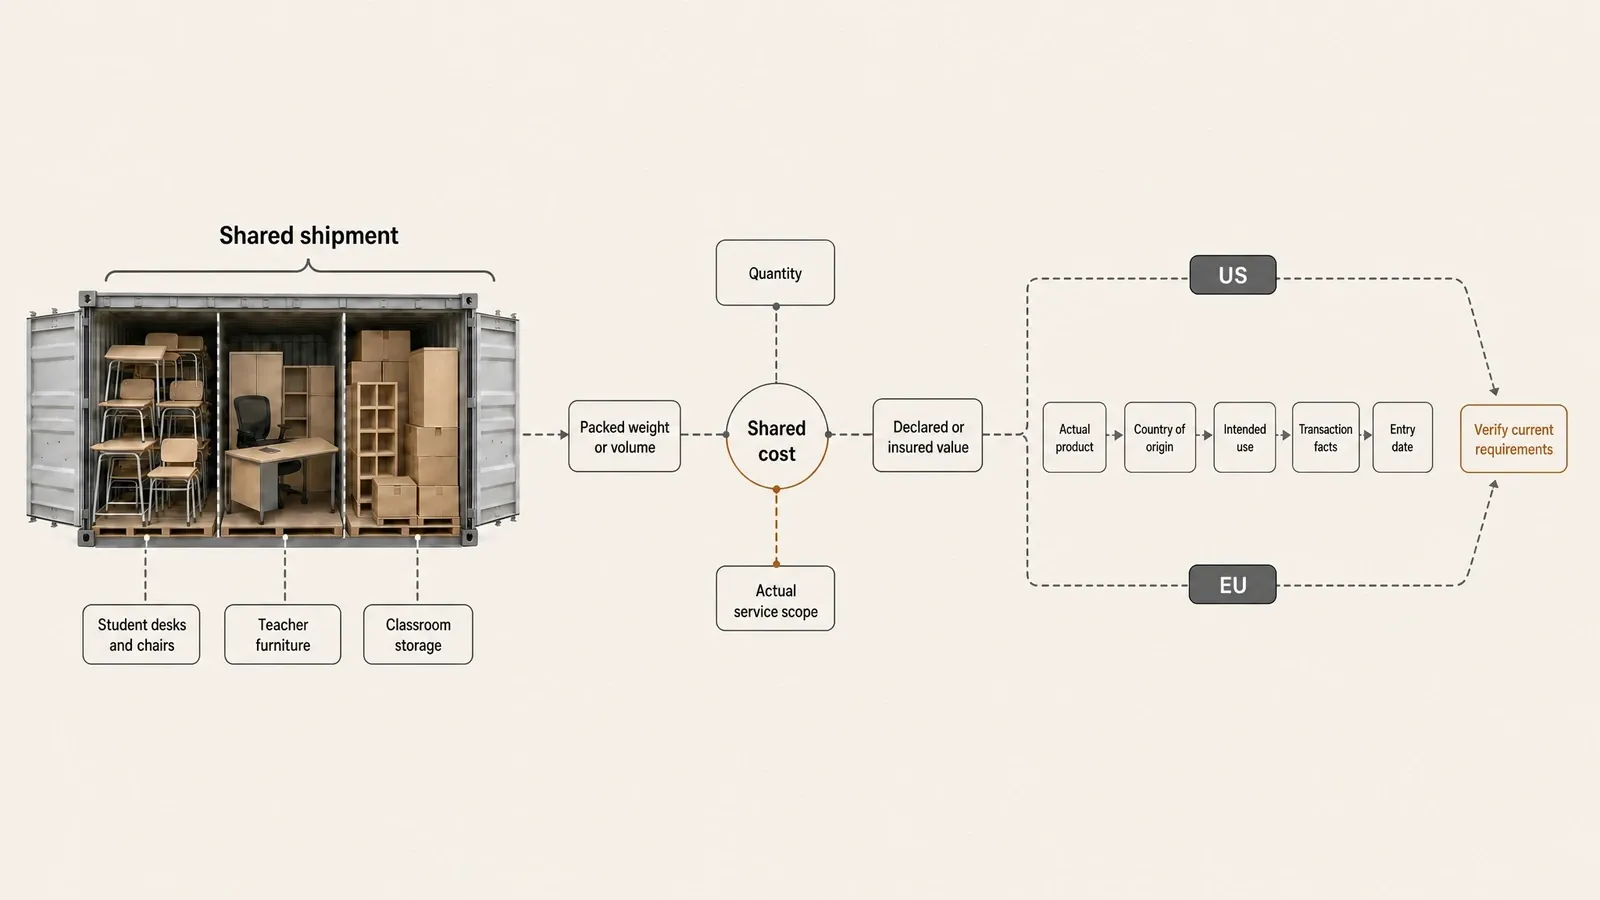
Cada país de destino aplica diferentes aranceles, normas fiscales, trámites de presentación y esquemas de servicios. Una categoría genérica de mobiliario o un embarque previo no permiten establecer una tarifa universal para un nuevo pedido de mobiliario escolar. Las cifras que aún no cuentan con una base actualizada permanecen TBD / quote required y pasan a la siguiente ronda de verificación.
Para compradores que importan mobiliario escolar a los Estados Unidos
La Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) recomienda a los importadores que soliciten orientación sobre clasificación arancelaria facilitar una descripción completa del producto, país de origen y fabricante, composición, uso previsto y datos de precios o pagos. Consulte el Arancel Armonizado de los Estados Unidos para determinar la clasificación correspondiente a la mercancía en cuestión.
Si persisten dudas sobre la clasificación, la CBP ofrece guías, resoluciones previas a través de CROSS y un procedimiento de resoluciones vinculantes. Un agente aduanal autorizado puede gestionar el despacho de entrada, si bien el importador registrado sigue siendo el responsable legal de la exactitud documental y del pago de los aranceles, impuestos y cargos aplicables. Por tanto, el apartado de EE. UU. establece una pauta de verificación, no un código arancelario o tasa única para todo el mobiliario escolar.
Para consultar el flujo de trabajo integral con proveedores, muestras, transporte, aduanas y recepción, consulte la guía práctica para importar mobiliario escolar desde China.
Tras la revisión, convierta cada punto pendiente en una solicitud concreta. Confirme la configuración del producto, la cantidad, la información de embalaje, el mercado de destino, el cronograma requerido, el destino designado, las evidencias solicitadas y el contexto logístico. Yuzhen Furniture puede revisar estos datos del proyecto al evaluar una consulta de mobiliario escolar. Comparta la etapa del proyecto o licitación, la categoría de producto, la cantidad, el presupuesto, el mercado de destino, el cronograma y los antecedentes logísticos a través de la página de contacto para que los productos seleccionados, el alcance de la cotización y los registros específicos del pedido puedan confirmarse para dicha consulta.
Una comparativa útil del coste en destino de mobiliario escolar comienza con productos emparejados, sigue un punto final de entrega definido y preserva el origen de cada importe. Esa estructura permite al comprador calcular el total actual, identificar los costes aún abiertos y comparar las cotizaciones de los proveedores sobre una misma base de compra.
Preguntas frecuentes
¿Qué costes deben incluirse en el coste en destino del mobiliario escolar?
El coste en destino del mobiliario escolar puede incluir el coste cotizado del producto, el transporte y la manipulación aplicables, el seguro, los datos de importación y los servicios de destino o del proyecto requeridos para alcanzar el punto final definido. Registre el alcance de cada importe y evite duplicar en el total los costes ya incluidos en la cotización del proveedor.
¿Cómo pueden los compradores comparar cotizaciones de mobiliario escolar con diferentes Incoterms?
Utilice la misma configuración de producto, cantidad, base monetaria, destino, lugar designado, versión de Incoterm, servicios incluidos y período de revisión para cada cotización. Luego, añada los costes de ruta y destino que queden fuera de cada cotización, registre la responsabilidad de cada tercero y compruebe que no existan cargos duplicados.
¿Cómo debe prorratearse el flete compartido entre los productos de mobiliario escolar?
Utilice el factor de coste que refleje el cargo: cantidad para unidades comparables, peso o volumen embalado para fletes tarificados por espacio físico, valor declarado o asegurado para cargos basados en el valor, y el alcance real del servicio para recepción, inspección, almacenamiento o instalación. Registre la base y aplíquela de forma coherente a cada comparativa de proveedores.
¿Qué debe verificar un comprador estadounidense antes de calcular el coste en destino del mobiliario escolar?
Verifique la descripción real del producto, su composición, el uso previsto, el país de origen, los datos de la transacción, el método de envío, la fecha prevista de entrada y los requisitos vigentes en el destino. Para una entrada a EE. UU., use esos datos para revisar la clasificación HTS, el valor en aduana declarado, los aranceles, los impuestos y las tasas aplicables a través de las fuentes oficiales vigentes o de profesionales cualificados en importación.
Referencias metodológicas: Glosario de coste en destino de DOSS, Precio cotizado frente a coste en destino de Findchips, Guía de coste en destino de DHL, Guía de coste en destino de FedEx, Incoterms 2020 de la CCI, Incoterms explicados por DHL, Consejos del CBP para nuevos importadoresy HTS de la USITC.