如何計算學校家具到岸成本並比較供應商報價
一份實用指南,涵蓋如何界定成本邊界、標準化學校家具報價、計算總到岸成本、分攤共同費用,並在相同的交付基礎上比較供應商。
目錄
供應商 A 提供之學生課桌椅價格可能較低,而供應商 B 報價較高但包含運至指定港口之運費。第三份報價則可能涵蓋運送至更內陸之地點。單憑比較該等產品價格,無法呈現哪項報價在所需目的地之整體花費更低。學校家具到岸成本計算能將每份報價置於相同的產品與交付基礎上,隨後加上抵達該終點所需的相應費用。
為何學校家具報價需要比較到岸成本
供應商報價列明該特定報價所包含之產品與服務。其總額可能僅涵蓋至工廠、出口裝運港/航廈、目的地港口、倉庫或另一指定地點。因此,最低之產品價格可能伴隨較大之運費或目的地服務缺口,而較高之報價則可能已涵蓋該路線之部分費用。
採購機構在比較總額前,需先確認三個問題的答案:
- 各報價所涵蓋之家具配置與數量是否相同?
- 各報價是否在相同商業條件下運抵同一指定目的地?
- 各報價之外尚有哪些運輸、保險、進口及目的地費用未被涵蓋?
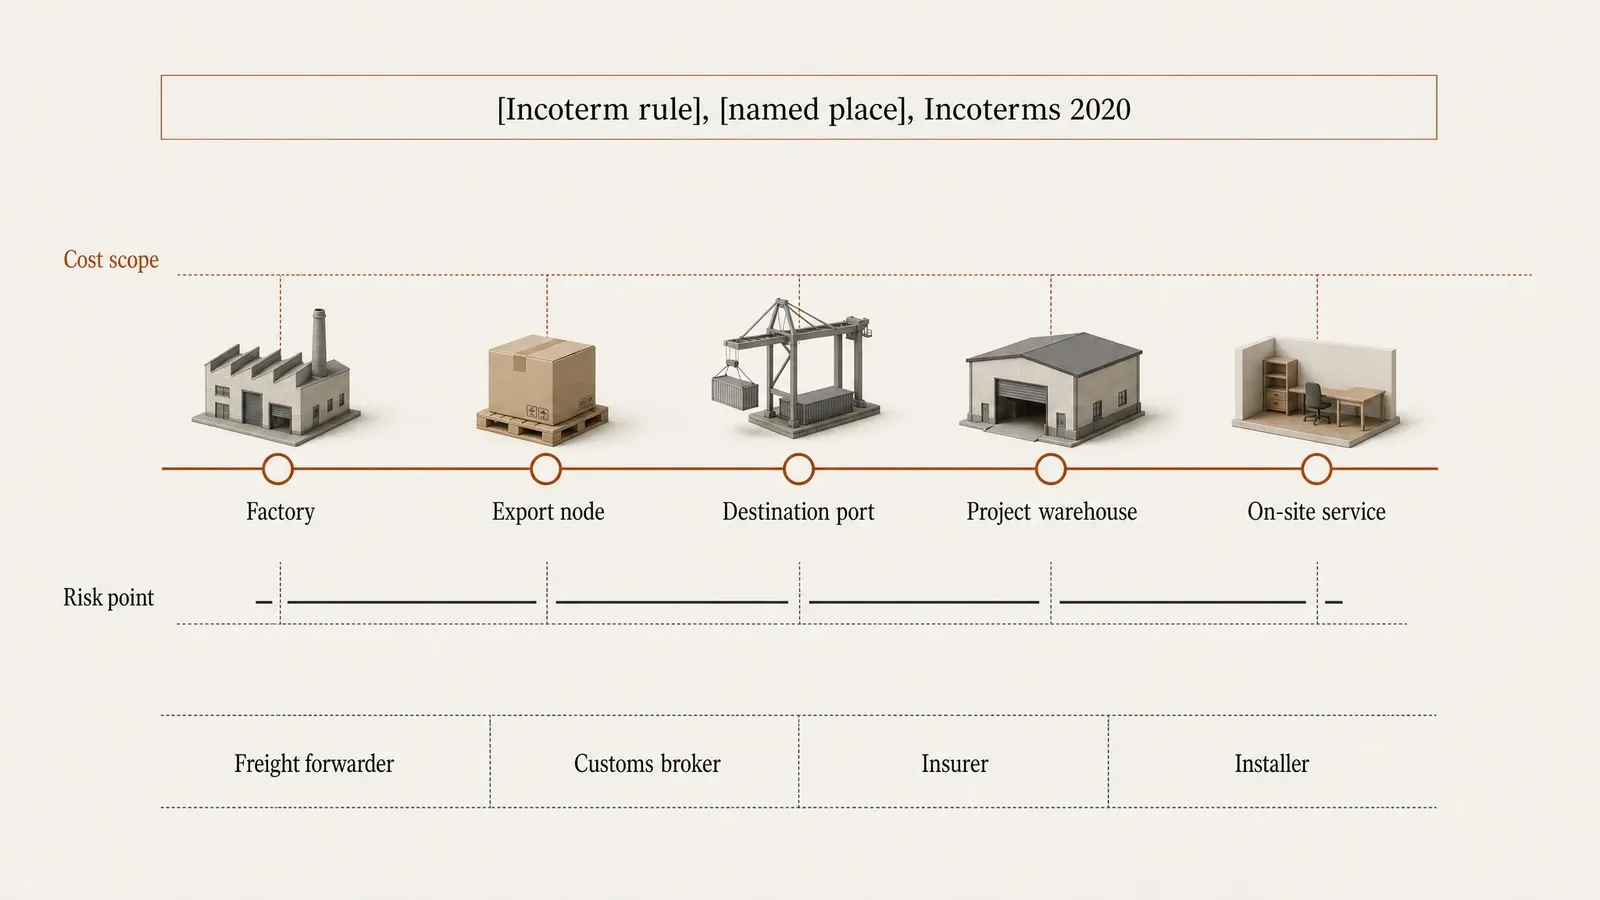
學校家具到岸成本將報價之產品價格與抵達約定終點之相應費用整合為單一計算。終點必須明確列明。交付至目的地港口、交付至專案倉庫,以及含現場安裝之交付,代表不同的費用界線。先行界定該邊界,方能讓所有供應商的比較具備一致的終點基準。
此方法將零散的產品價格與服務估算轉化為具備可比性的採購對比。同時亦使遺漏之金額清晰可見,避免運費或進口數據不完整之報價顯得虛假便宜。
學校家具到岸成本應涵蓋哪些費用?
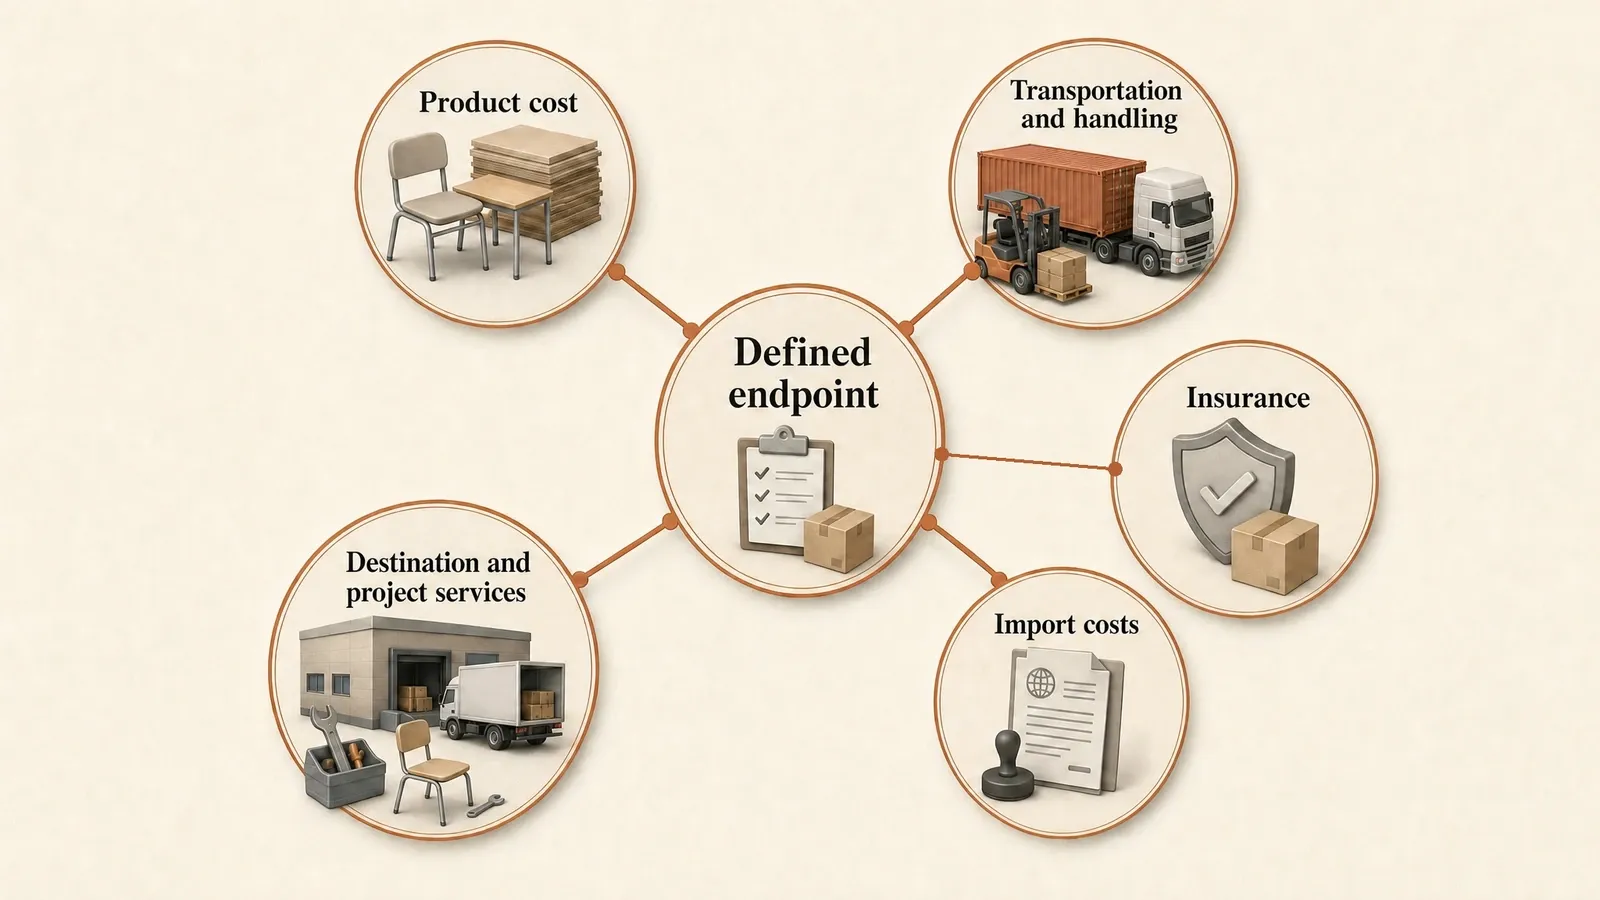
該計算始於五個費用群組。每個群組均解答了專案為在約定目的地取得指定家具所需支付之實際費用問題。
| 成本類別 | 可涵蓋之項目 |
|---|---|
| 產品成本 | 供應商報價中之家具、核准配置、數量、包裝及約定組裝工作 |
| 運輸與搬運 | 提貨、出口作業、主運費、碼頭或港口作業,以及選定路線之後續轉運 |
| 保險 | 適用之貨物運輸保險,並已標明投保金額、承保範圍與保障期間 |
| 進口費用 | 實際目的地市場之歸類與海關申報價值依據、關稅、稅費、報關或報關行費用,以及其他當前成本 |
| 目的地與專案服務 | 所需之收貨、驗貨、倉儲、室內搬運、安裝、包裝清理、備用零件或其他約定服務 |
一個實用的計算表達式為:
學校家具到岸成本 = 產品成本 + 適用的交付成本
在此處,適用的交付成本涵蓋依指定路線與範疇所需的運輸、保險、進口、目的地及專案服務金額。展開後的計算表會分別記錄各個類別。
專案會選擇性地採用此架構。單批出貨不一定會產生表中的所有項目,且部分成本可能已包含在供應商報價中。每筆金額唯有在適用於該專案,且有明確來源或清楚標註為待定時,才會計入計算。
成本邊界也會左右計算結果。抵達港口的到岸成本不包含後續的內陸運輸,除非已加入該項服務。抵達倉庫的成本可包含後續運輸,同時將安裝排除在總額之外。在計算旁註明終點,可避免將港口層級的總額與完全交付的專案總額進行不對等的比較。
在比較供應商報價前先將其標準化
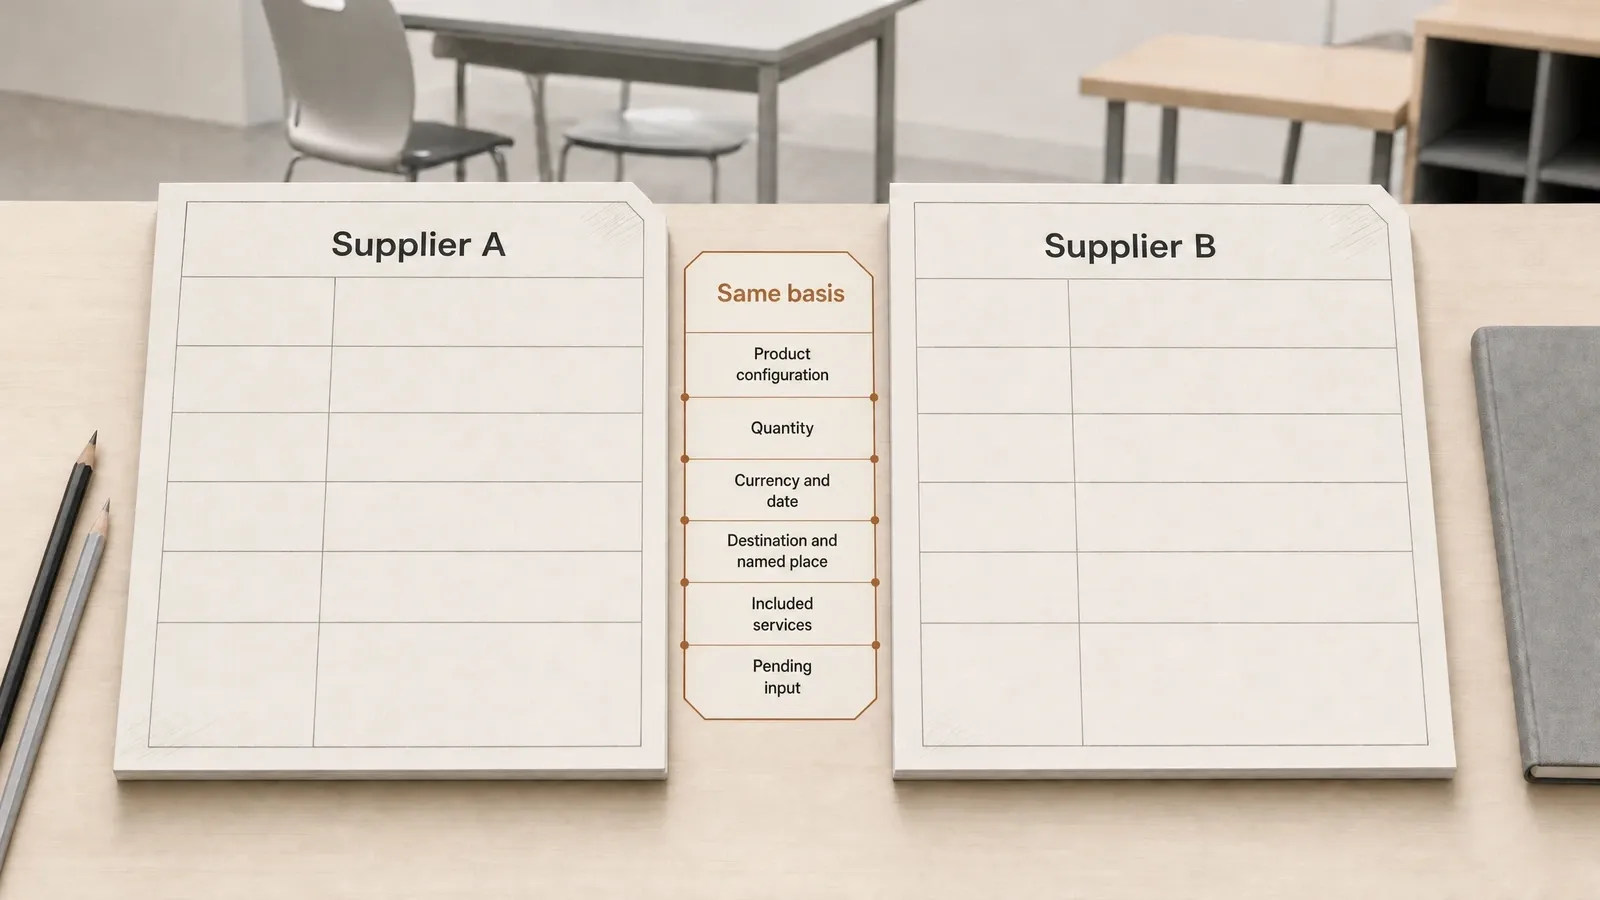
當所有供應商都針對相同要求報價時,成本計算才具有實用價值。此步驟包含兩部分:統一家具範疇與統一商業條件。
採用相同的產品範疇
向每家供應商提供相同的精簡產品明細表。對於學校家具專案,該表可包含:
- 產品類別、型號或指定的配置;
- 適用空間及使用群體(若相關);
- 專案已指定的尺寸、材料、表面處理及配件;
- 按產品、空間或專案階段劃分的數量;
- 組裝出貨、拆裝出貨(KD)或其他約定的包裝狀態;
- 已定義的樣品、文件、檢驗及驗收要求。
兩家供應商可能都對一套學生課桌椅報價,但使用不同的桌面材質、框架結構、椅子配置、配件或包裝方式。這些差異會改變產品價格、包裝體積與重量、預估運費、收貨作業以及有意義的比較基準。工作表應列出這些差異,而非將產品視為完全相同。
採用相同的商業基礎
在每份報價旁記錄以下資訊:
- 原始報價幣別;
- 報價日期與有效期限;
- 需要換算時的匯率來源與比對基準日;
- 用於預估運費和服務費用的確切目的地;
- 國貿條規(Incoterms)規則、指定地點與版本;
- 報價金額中包含或排除的費用與服務。
請保留供應商的原始幣別,並將貨幣換算單獨列於另一行。運費、保險及服務估價同樣需要註明出具日期或有效期限。這樣可避免將當前的產品報價在未察覺的情況下與已過期的運價或無關的匯率混用。
任何尚未獲得確認答覆的欄位均保持 TBD / quote required。待定的運費、海關稅則分類資訊或服務責任劃分,都代表著一項未決的成本問題。保持其可見度有助於後續詢價,並防止空白欄位被直接假設為零成本。
建立到岸成本試算表並計算總額
試算表是此項比價的核心。它將五大成本類別整合於一處,並清晰展示哪些金額已包含在內、其他金額來源為何,以及哪些數據仍待確認。
該到岸成本計算始終與指定的目的地和匹配的報價範圍保持一致。試算表即是用於記錄各項金額如何計入總成本的憑證。
針對每家供應商,請依循以下步驟:
- 輸入符合匹配規格配置與數量的供應商產品報價。
- 計入運抵約定目的地所需的運輸與裝卸處理費用。
- 若適用且尚未包含,請計入貨物運輸保險費用。
- 計入經目的地市場審查所確認的進口費用。
- 計入納入比價範圍的目的地及專案服務費用。
- 檢查是否存在已包含在其他報價項目中的重複費用。
- 加總適用金額,並在計算結果旁保留所有待定確認項。
簡明的工作表格可包含以下核心欄位:
| 成本類別 | 金額與幣別 | 是否包含於供應商報價? | 來源 | 狀態 | 備註 |
|---|---|---|---|---|---|
| 產品成本 | TBD / quote required | 是 / 否 / TBD | 供應商報價 | 已報價 / 待定 | 記錄配置、數量與不包含項目 |
| 運輸與搬運 | TBD / quote required | 是 / 否 / TBD | 供應商或貨運服務商 | 已報價 / 預估 / 待定 | 註明航段與目的地 |
| 保險 | TBD / quote required | 是 / 否 / TBD | 供應商、保險公司或貨運服務商 | 已報價 / 預估 / 待定 | 註明投保基礎與保障範圍 |
| 進口費用 | TBD / quote required | 是 / 否 / TBD | 官方管道與具資質服務商 | 已核實 / 預估 / 待定 | 針對實際出貨與進口日期重新核對 |
| 目的地/項目現場服務 | TBD / quote required | 是 / 否 / TBD | 相關服務提供商 | 已報價 / 預估 / 待定 | 僅納入比價範圍內的服務 |
詳細工作檔案可加入定價基準、出具日期、有效期、分攤方法及責任方。這些欄位便於審查和更新,而精簡的表格則保持了計算的清晰易讀。
檢查重複收費
每個新增項目都應與供應商的包含範圍及其他服務報價進行核對。例如,適用海運的 CIF 報價在該規則下已包含至指定目的地港的運費和保險。工作表不應再次計入相同的主運費和保險金額。目的地費用、內陸運輸和其他除外責任仍需根據實際報價和路線確認;僅憑國貿條規縮寫無法提供每一項具體金額。
結合書面供應商報價、運費估算、保險報價、海關資料及目的地服務報價來確定各項數字的範圍。這樣計算出的總額便於追溯和更新,無需重新構建整個比對模型。
瞭解國貿條規與各項成本的承擔方
Incoterms 2020 提供了 11 種規則,用於劃分買賣雙方在交貨義務、成本和風險方面的責任。在到岸成本比對中,該規則有助於說明供應商報價交貨範圍的終點,以及買方仍需獲取哪些路線成本。
以完整格式記錄條款:
[國貿條規規則],[精確指定地點],Incoterms 2020
指定地點明確了在所選規則下與交貨或運輸成本責任相關的具體位置。風險轉移點可能與成本轉移點不同,且保險安排需要單獨審查。如果報價僅記錄 FOB, FCA, CIP或其他三個字母的術語,將會使交貨範圍的重要部分處於未明確狀態。
國貿條規亦有其明確的作用範圍。所選規則用於劃分買賣雙方之間的交貨義務、成本和風險。貨物、價格、付款、所有權、違約救濟以及其他商務條款仍由買賣合約約束。
貨運代理、報關行、保險公司、倉庫、檢驗公司和安裝商均依據各自的報價或委任協議運作。對於每項第三方金額,請記錄其涵蓋的服務與運輸路段、除外責任與假設條件、有效期以及最終確認範圍的責任方。這些數據可以計入到岸成本計算中,而其責任範圍則獨立於買賣雙方之間的國貿條規。
將書面報價、指定地點和服務範圍綜合考量,可為買方提供清晰實用的責任劃分圖。這也使得重複收費的核查比僅憑三個字母的規則分配各項成本更為可靠。
分攤共享成本並比較供應商報價
學校家具訂單通常在同一批貨運中合併學生課桌椅、教師家具、教室收納櫃及其他產品組。運費、保險、進口、收貨或安裝費用可能會同時涵蓋多個項目。一致的分攤方法能將這些共享費用轉換為可比的產品或單元視角。
使分攤方法與收費基準相符合:
- 數量 可用於在相同或高度相似的單元之間分攤共享費用。
- 包裝重量或體積 可在承運人以此為計費基礎時分攤運費。
- 申報價值或保險價值 可分攤根據相應價值計算的費用。
- 實際服務範圍 可將收貨、檢驗、倉儲或安裝費用分攤給使用該服務的產品。
單一方法很少能準確對應每一項費用。不應僅為了製作格式統一的試算表,而將按體積計算的運費按產品價值進行分攤。請記錄所選取的計算基礎,並在各供應商的對比中採用一致的方法。
專案總額始終是主要的預算視角。當報價採用相同的配置與數量定義時,每套或每件的成本才具備參考價值。若專案已具備明確的驗收流程並確認了合格驗收數量,則可加入每件合格產品的成本。在該分母確定之前,該欄位保持待定狀態。
最終對比可彙總如下:
| 對比項目 | 供應商 A | 供應商 B |
|---|---|---|
| 對齊後的產品報價 | 報價金額 | 報價金額 |
| 適用交貨成本 | 已報價 / 預估 / 待定 | 已報價 / 預估 / 待定 |
| 總到岸成本 | 計算總額 | 計算總額 |
| 每指定套或件的成本 | 計算數值 | 計算數值 |
| 待補輸入項目與有效期限 | 待確定項目 | 待確定項目 |
當兩欄採用相同的產品、數量、目的地、匯率基準日、責任範圍、分攤基準及審視期時,本表即可支援公平比價。計算結果會顯示目前總額與剩餘的不確定性,而非將未定成本隱藏於看似精準的單一數字中。
可能可退回或扣抵的稅費需要單獨進行現金流與稅務審視。首先應列出交易中應付的總金額。待確認買方的實際稅務或會計處理方式後,再單獨顯示任何可退抵金額,以說明現金支出與最終不可退抵成本之間的差異。不應將其直接視為適用於每位買方的標準到岸成本折減。
核實進口成本並確定到岸成本
進口輸入資料可完成選定目的地市場的計算。請使用實際的產品描述、材質構成、預期用途、原產國、交易事實、運輸方式及預計入境日期,以查詢最新的法規要求。這些詳細資訊有助於確認相關的商品歸類、海關估價、關稅、稅費、報關費用及其他適用成本。
最終審查應確認:
- 實際家具及配置的稅則歸類途徑;
- 本交易所採用的海關估價基準;
- 目的地市場當前的關稅、稅費與法定規費;
- 適用於該批貨物的報關代理、報關手續、查驗或其他服務費用金額;
- 每筆進口輸入項目的日期、來源、狀態與有效性。
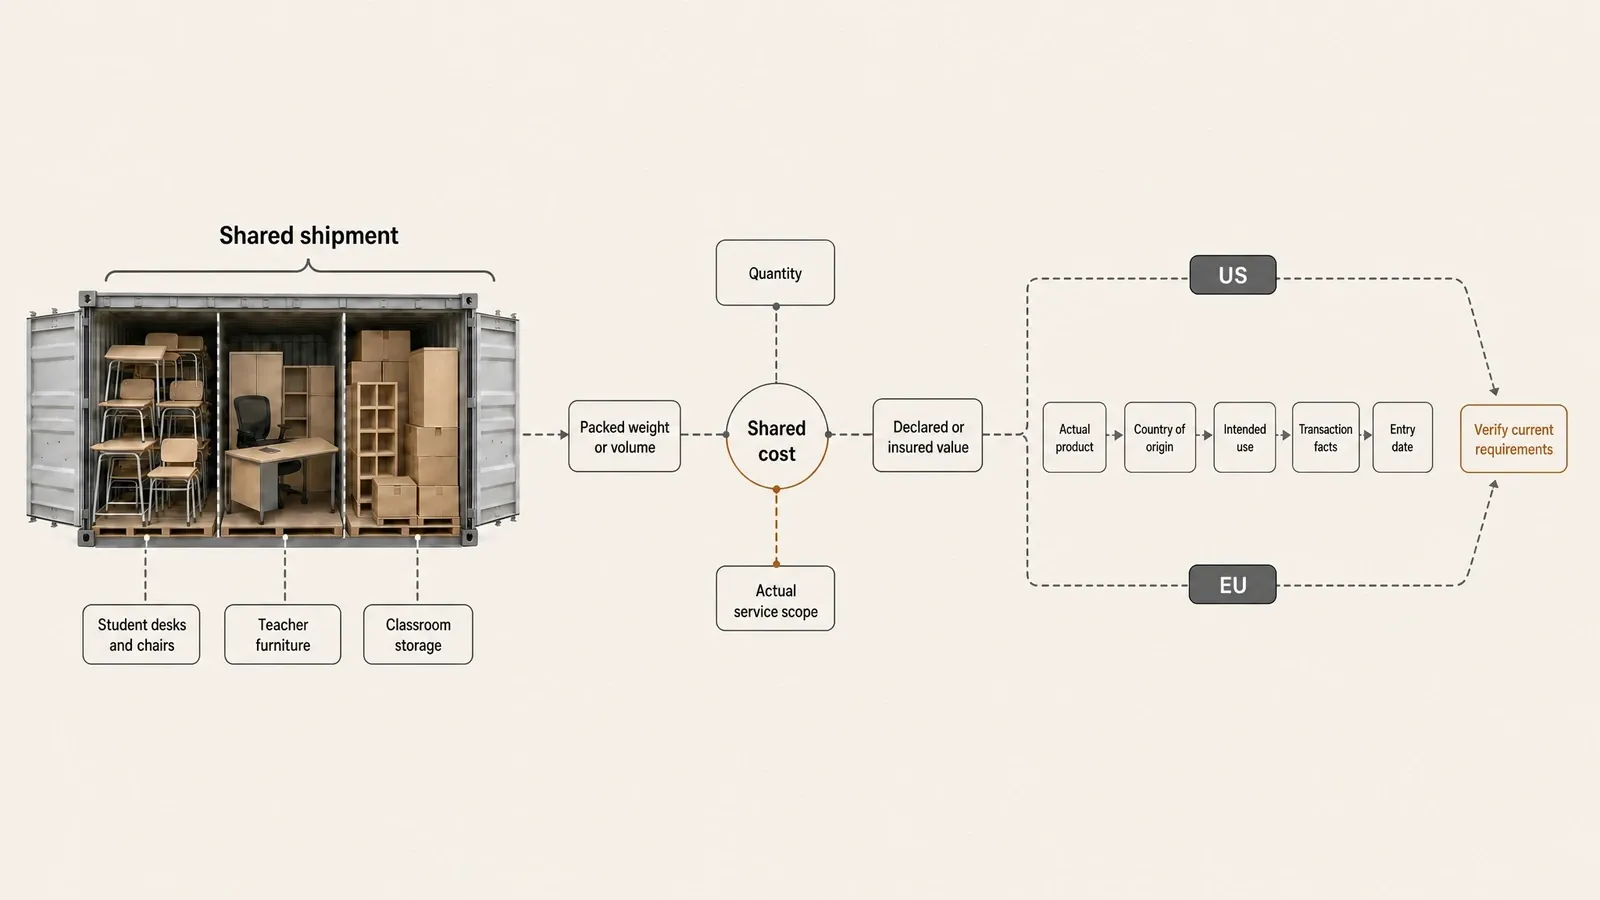
不同的目的地國家採用不同的關稅稅則、稅務規定、申報流程與服務安排。概括的家具類別或過往的出貨記錄,無法作為新學校家具訂單的通用費率依據。凡仍缺乏現行依據的數據,均維持 TBD / quote required 狀態,並進入下一輪核實。
適用於將學校家具進口至美國的買方
美國海關及邊境保衛局建議尋求稅則歸類指導的進口商提供完整的產品描述、原產國與製造商、材質構成、預期用途,以及定價或付款資訊。請使用最新版 《美國協調關稅表》 查詢實際貨物的相關歸類。
當稅則歸類仍未明確時,CBP 會提供歸類指引、透過 CROSS 提供過往裁定,並設有具約束力的預先裁定程序。持牌報關行可協助辦理入境通關手續,而登記進口商始終對文件的準確性以及應繳納的關稅、稅費與規費承擔法律責任。因此,美國章節提供的是核實路徑,而非適用於所有學校家具的單一 HTS 編碼或關稅稅率。
如需深入了解涵蓋供應商、樣品、運輸、報關與收貨的更完整工作流程,請參閱 從中國進口學校家具實用指南.
審核完成後,請將每個待定項目轉化為具體要求。確認產品配置、數量、包裝資訊、目標市場、所需時程、指定目的地、所需證明文件以及物流背景。玉枕家具在探討學校家具詢價時可協助審視這些專案輸入條件。請透過 聯絡頁面 提供專案或招標階段、產品類別、數量、預算、目標市場、時程與物流背景,以便為該次詢價確認所選產品、報價範圍及訂單專屬記錄。
實用的學校家具到岸成本比較,始於產品規格相符、遵循明確的交付終點,並保留每筆金額的來源。這種架構讓採購方能計算當前總額、識別仍待確定的成本,並在相同的採購基礎上比較供應商報價。
常見問題
學校家具到岸成本應包含哪些費用?
學校家具到岸成本可包含報價產品成本、適用的運輸與裝卸費、保險、進口相關費用,以及送達指定終點所需的目的地或專案服務費用。請記錄每筆金額的涵蓋範圍,避免將供應商報價中已包含的費用重複計入總額。
採購方該如何比較採用不同國貿條規(Incoterms)的學校家具報價?
各份報價皆應採用相同的產品配置、數量、計價幣別、目的地、指定地點、國貿條規版本、包含的服務項目與審核期。接著補計每份報價未涵蓋的航線與目的地費用,記錄各第三方的責任歸屬,並核查是否有重複收費。
共同運費該如何在各項學校家具產品之間分攤?
請採用能反映該項費用的成本動因:性質相近的品項按數量分攤,按實體空間計價的運費按包裝重量或材積計算,按價值收費的項目按申報價值或投保金額分攤,而收貨、檢驗、倉儲或安裝則按實際服務範圍分攤。記錄分攤基準,並在每次供應商比價中保持一致套用。
美國採購方在計算學校家具到岸成本前應核實哪些事項?
請核實實際產品描述、材質成分、預期用途、原產國、交易事實、運輸方式、預計報關日期及目的地當前的相關要求。針對進口至美國的貨物,請依據這些事實透過當前官方管道或合格的進口專業人員,審核 HTS 分類、海關完稅價格依據、關稅、稅費及適用規費。
方法參考來源: DOSS 到岸成本詞彙表, Findchips 報價與到岸成本比較, DHL 到岸成本指南, FedEx 到岸成本指南, ICC 國貿條規 2020, DHL 國貿條規解析, CBP 新進口商須知,以及 USITC HTS 稅則資料庫.