نحوه محاسبه بهای تمامشده نهایی مبلمان مدرسه و مقایسه پیشفاکتورهای تأمینکنندگان
راهنمایی کاربردی برای تعیین مرز هزینهها، استانداردسازی پیشفاکتورهای مبلمان مدرسه، محاسبه کل بهای تمامشده نهایی، تسهیم هزینههای مشترک و مقایسه تأمینکنندگان بر اساس مبنای تحویل یکسان.
فهرست مطالب
تأمینکننده A ممکن است قیمت پایینتری برای میز و صندلی دانشآموزی پیشنهاد دهد، در حالی که تأمینکننده B ممکن است قیمت بالاتری اعلام کند اما هزینه حمل تا یک بندر مشخص را در آن بگنجاند. پیشفاکتور سوم نیز ممکن است تحویل تا نقاط داخلیتر را پوشش دهد. مقایسه این قیمتهای کالا بهتنهایی نشان نمیدهد که کدام پیشنهاد در مقصد مورد نظر هزینه کمتری خواهد داشت. محاسبه قیمت تمامشده نهایی (Landed Cost) مبلمان آموزشی، همه پیشفاکتورها را بر پایه محصول و شرایط تحویل یکسان قرار میدهد و سپس هزینههای مربوطه لازم برای رسیدن به آن نقطه تحویل نهایی را اضافه میکند.
چرا پیشفاکتورهای مبلمان آموزشی نیازمند مقایسه قیمت تمامشده نهایی هستند
پیشفاکتور تأمینکننده، کالاها و خدمات ارائهشده در آن پیشنهاد خاص را شرح میدهد. مجموع مبلغ آن ممکن است تا درب کارخانه، پایانه صادراتی، بندر مقصد، انبار یا نقطه مشخص دیگری محدود شود. بنابراین، پایینترین قیمت کالا میتواند در کنار شکاف هزینهای بزرگتری از نظر حملونقل یا خدمات مقصد قرار گیرد، در حالی که یک پیشفاکتور بالاتر ممکن است بخشی از این مسیر را از قبل پوشش داده باشد.
یک خریدار سازمانی پیش از مقایسه مبالغ کل به پاسخ سه پرسش نیاز دارد:
- آیا پیشفاکتورها پیکربندی و تعداد مبلمان یکسانی را پوشش میدهند؟
- آیا تحویل به همان مقصد مشخصشده و تحت مبنای تجاری یکسانی انجام میشود؟
- کدام هزینههای حملونقل، بیمه، واردات و مقصد همچنان خارج از هر پیشفاکتور باقی مانده است؟
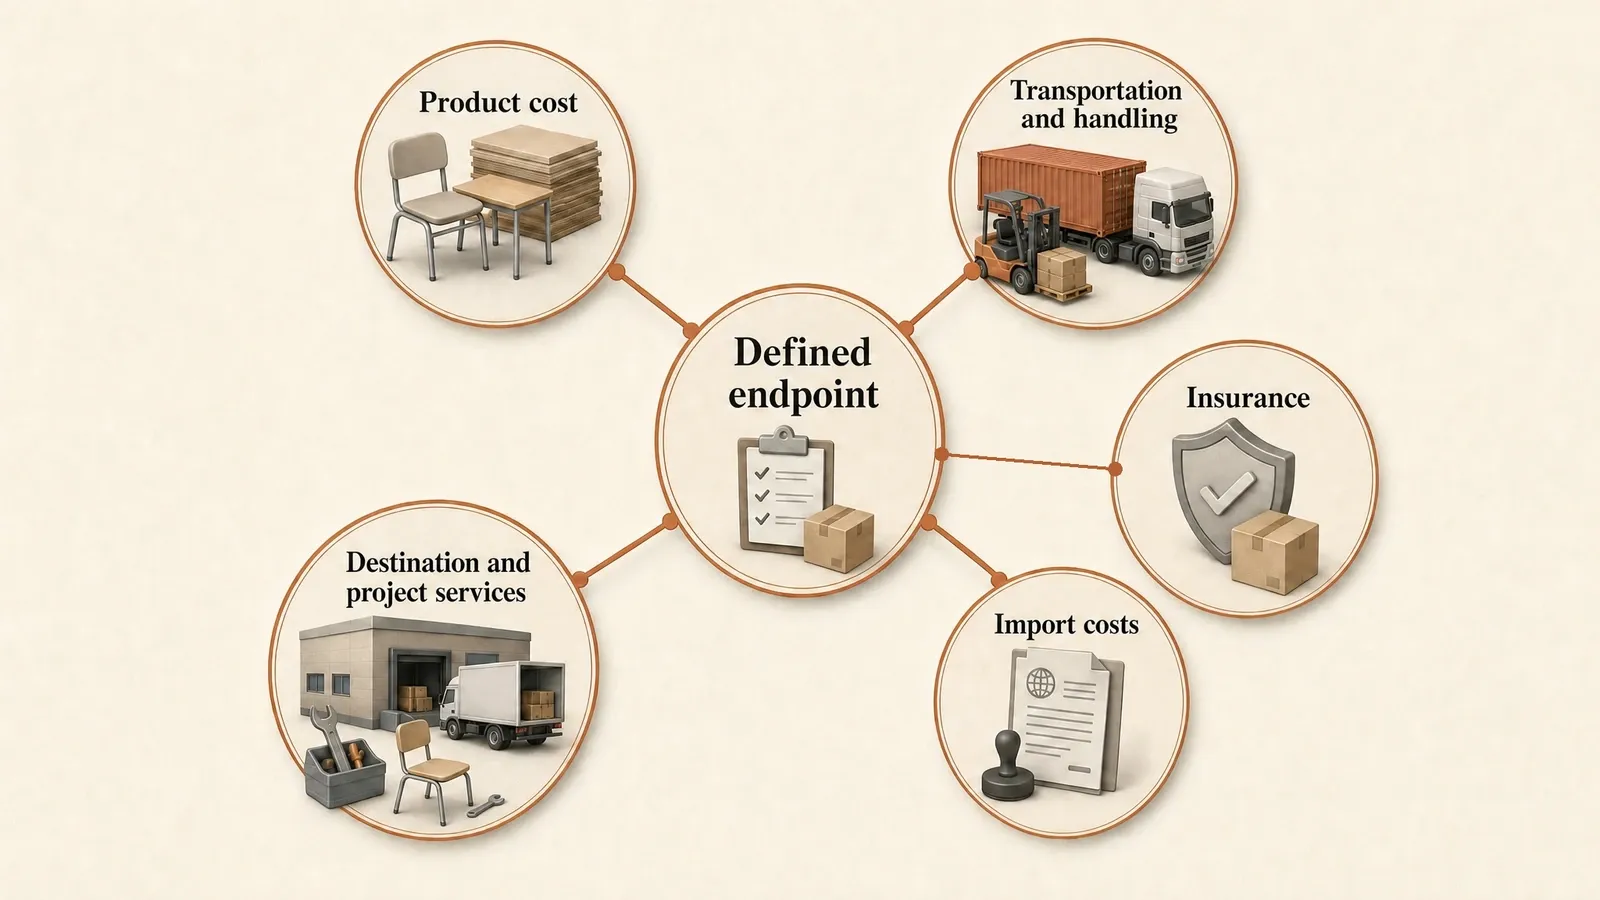
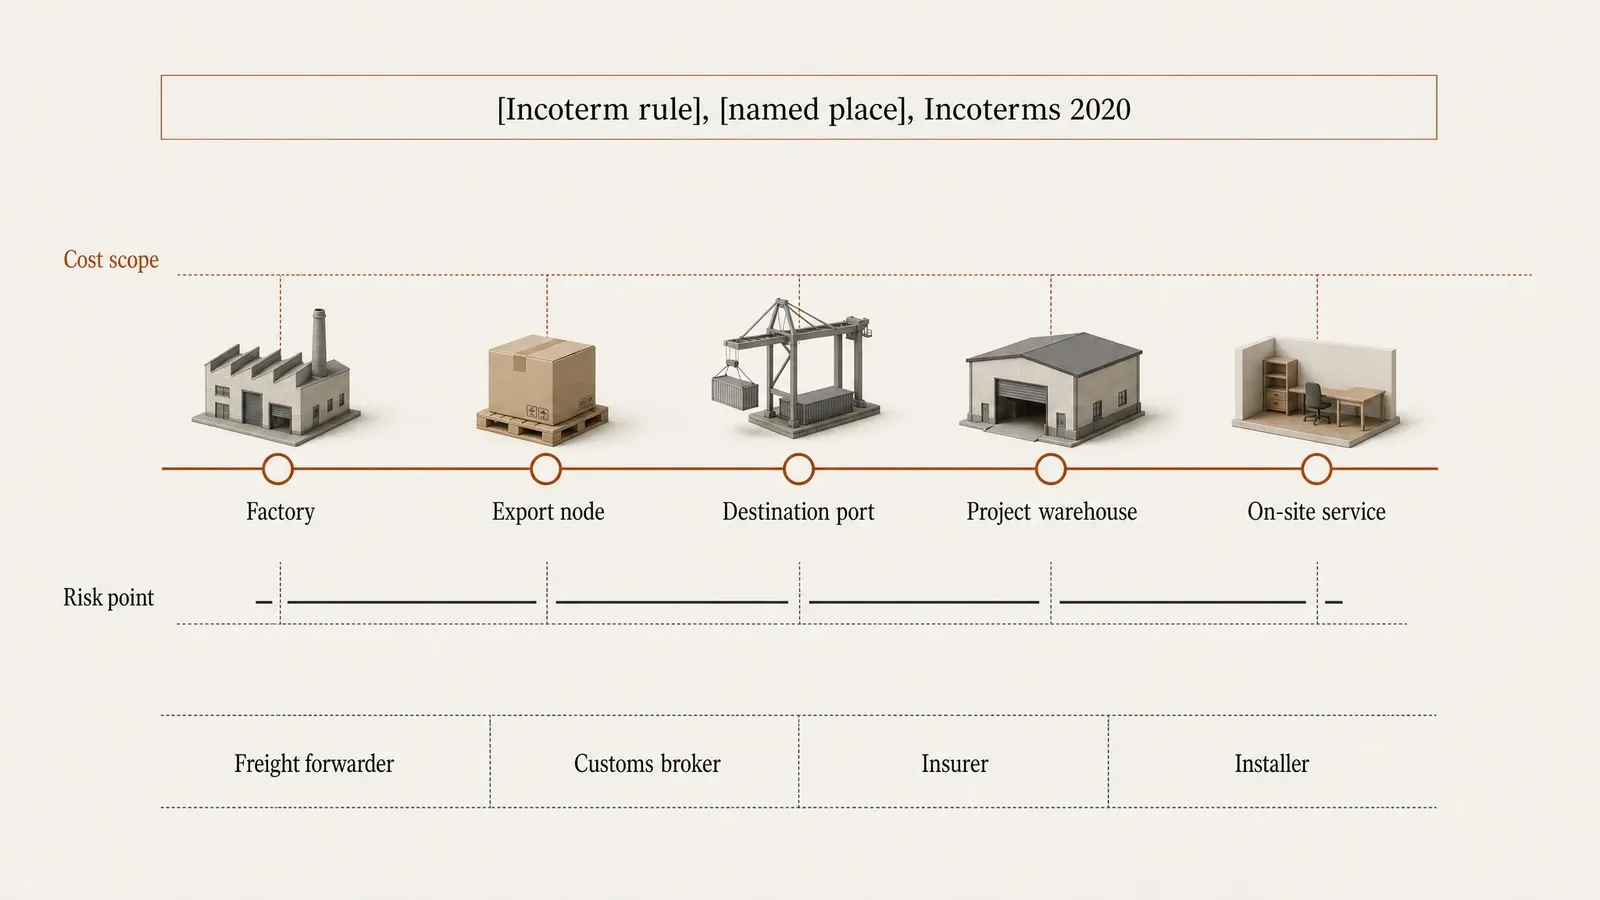
قیمت تمامشده نهایی مبلمان آموزشی، قیمت اعلامشده کالا و هزینههای مربوط به رسیدن به نقطه تحویل توافقشده را در قالب یک محاسبه تجمیع میکند. نقطه تحویل نهایی باید شفاف بیان شود. تحویل در بندر مقصد، تحویل در انبار پروژه و تحویل همراه با نصب در محل، مرزهای هزینهای متفاوتی را نشان میدهند. مشخصکردن این مرز در گام اول، خط پایان یکسانی را برای مقایسه همه تأمینکنندگان فراهم میسازد.
این روش، مجموعهای از قیمتهای کالا و برآوردهای خدمات را به یک مقایسه خرید کاربردی تبدیل میکند. همچنین مبالغ درجنشده را نمایان نگه میدارد تا پیشفاکتوری با دادههای ناقصِ حملونقل یا واردات، بهطور کاذب ارزانتر به نظر نرسد.
چه هزینههایی باید در قیمت تمامشده نهایی مبلمان آموزشی لحاظ شود؟
این محاسبه با پنج گروه هزینهای آغاز میشود. هر گروه به یک پرسش کاربردی درباره آنچه پروژه برای دریافت مبلمان مشخصشده در مقصد توافقشده پرداخت خواهد کرد، پاسخ میدهد.
| دستهبندی هزینه | موارد قابل شمول |
|---|---|
| هزینه کالا | مبلمان، پیکربندی تأییدشده، تعداد، بستهبندی و امور مونتاژ توافقشده در پیشفاکتور تأمینکننده |
| حملونقل و باربری | بارگیری اولیه، خدمات صادرات، حمل اصلی، خدمات پایانه یا بندر و حمل داخلی بعدی برای مسیر انتخابی |
| بیمه | بیمه باربری مربوطه، با مشخصبودن ارزش بیمهشده، دامنه شمول و دوره پوشش |
| هزینههای واردات | اطلاعات طبقهبندی و ارزش گمرکی، حقوق ورودی، مالیاتها، کارمزدهای ترخیص یا حقالعملکاری و سایر هزینههای جاری برای بازار مقصد واقعی |
| خدمات مقصد و پروژه | تحویلگیری الزامی، بازرسی، انبارداری، جابهجایی داخلی، نصب، جمعآوری ضایعات بستهبندی، قطعات یدکی یا سایر خدمات توافقشده |
فرمول کاربردی به این صورت است:
بهای تمامشده نهایی مبلمان مدرسه = هزینه محصول + هزینههای تحویل مربوطه
در اینجا، هزینههای تحویل مربوطه شامل مبالغ حملونقل، بیمه، واردات، هزینههای مقصد و خدمات پروژه است که با توجه به مسیر و دامنه کاری تعیینشده نیاز خواهد بود. کاربرگ جامع هر دسته را بهطور جداگانه ثبت میکند.
پروژهها این چارچوب را بهصورت گزینشی به کار میگیرند. یک محموله بهطور خودکار مشمول تمام اقلام جدول نمیشود و برخی از هزینهها ممکن است از قبل در پیشفاکتور تأمینکننده گنجانده شده باشد. هر مبلغ تنها زمانی وارد محاسبه میشود که مربوط به پروژه باشد و منبعی مشخص داشته باشد یا وضعیت آن بهروشنی در انتظار تعیین ثبت شده باشد.
مرز هزینه نیز بر نتیجه نهایی تأثیر میگذارد. بهای تمامشده نهایی تا بندر، تحویل زمینی بعدی را شامل نمیشود مگر اینکه این خدمت اضافه شده باشد. بهای تمامشده تا انبار میتواند شامل حمل مرحله بعد باشد، در حالی که نصب خارج از مجموع کل باقی بماند. نوشتن نقطه تحویل در کنار محاسبه از مقایسه مجموع کل در سطح بندر با مجموع کل پروژه بهصورت تحویل کامل جلوگیری میکند.
یکسانسازی استعلامهای تأمینکنندگان پیش از مقایسه آنها
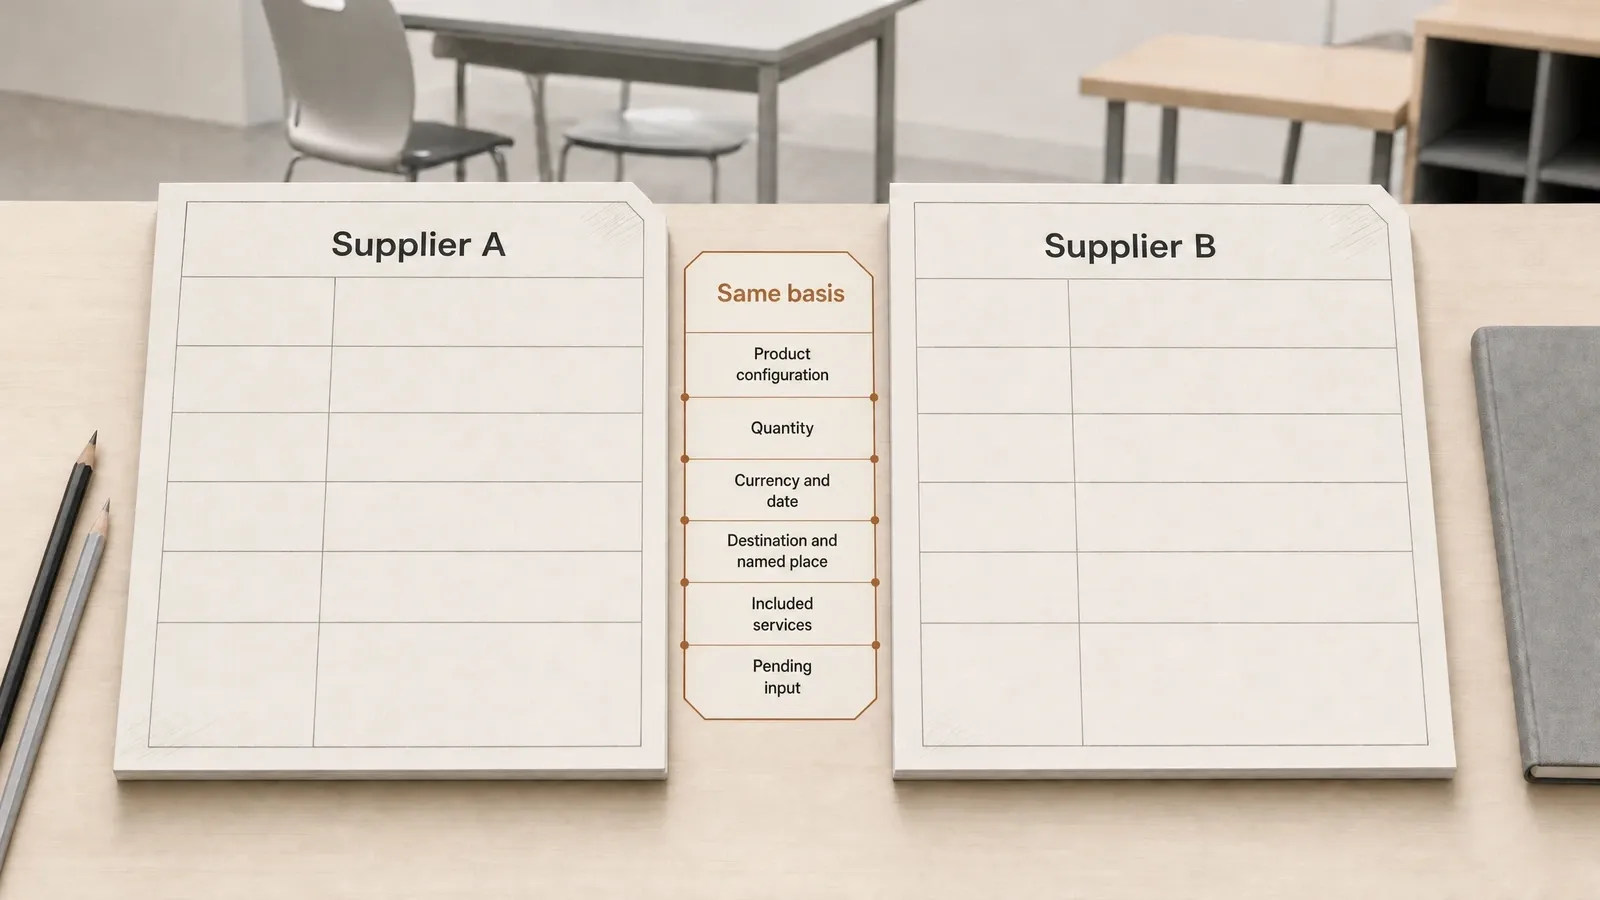
محاسبه هزینه زمانی کارآمد است که همه تأمینکنندگان در حال قیمتگذاری برای نیازمندی یکسانی باشند. این مرحله شامل دو بخش است: تطبیق دامنه اقلام مبلمان و تطبیق شرایط تجاری.
استفاده از دامنه محصول یکسان
فهرست مشخصات فشرده و یکسانی از محصولات را برای هر تأمینکننده ارسال کنید. برای یک پروژه مبلمان مدرسه، این فهرست میتواند شامل موارد زیر باشد:
- دستهبندی محصول، مدل یا پیکربندی تعریفشده؛
- فضای مدنظر و گروه کاربران در صورت لزوم؛
- ابعاد، متریال، پوشش نهایی و یراقآلات و لوازمی که از قبل برای پروژه مشخص شدهاند؛
- تعداد بر اساس نوع محصول، فضا یا فاز پروژه؛
- وضعیت بستهبندی بهصورت مونتاژشده، دمونتاژ (KD) یا هر حالت توافقشده دیگر؛
- الزامات نمونه، مستندات، بازرسی و تحویلگیری که از قبل تعیین شدهاند.
ممکن است دو تأمینکننده برای یک ست میز و صندلی دانشآموزی قیمت ارائه دهند، اما متریال صفحه میز، ساختار فریم، پیکربندی صندلی، یراقآلات یا روشهای بستهبندی متفاوتی به کار ببرند. این تفاوتها میتواند قیمت محصول، حجم و وزن بستهبندی، برآورد کرایه حمل، فرآیند تحویلگیری و واحد مناسب برای مقایسه را تغییر دهد. کاربرگ باید این تفاوتها را نشان دهد، نه اینکه محصولات را کاملاً یکسان در نظر بگیرد.
استفاده از مبنای تجاری یکسان
اطلاعات زیر را در کنار هر پیشفاکتور ثبت کنید:
- ارز اصلی پیشفاکتور؛
- تاریخ صدور پیشفاکتور و مدت اعتبار آن؛
- منبع نرخ ارز و تاریخ مقایسه در صورت نیاز به تبدیل؛
- مقصد دقیقی که برای برآورد هزینههای حمل و خدمات استفاده شده است؛
- قاعده اینکوترمز، محل نامگذاریشده و نسخه آن؛
- هزینهها و خدماتی که در مبلغ استعلام لحاظ شده یا از آن مستثنی شدهاند.
ارز اصلی تأمینکننده را مشخص نگه دارید و تبدیل ارز را در سطری جداگانه درج کنید. برآوردهای حملونقل، بیمه و خدمات نیز به تاریخ صدور یا دوره اعتبار نیاز دارند. این کار مانع از آن میشود که استعلام قیمت بهروز محصول، نادانسته با نرخ منقضیشده حملونقل یا نرخ ارز نامربوط ترکیب شود.
هر فیلدی که همچنان فاقد پاسخ تأییدشده باشد، به عنوان TBD / quote requiredباقی میماند. هزینه حملونقل در انتظار، داده ورودی طبقهبندی کالا یا مسئولیت ارائه خدمات بلاتکلیف، همگی نشاندهنده ابهامات هزینهای باز هستند. مشخص نگهداشتن این موارد، از پیگیریهای بعدی پشتیبانی میکند و مانع از آن میشود که یک فیلد خالی به عنوان فرض هزینه صفر در نظر گرفته شود.
ایجاد کاربرگ بهای تمامشده نهایی و محاسبه مبلغ کل
کاربرگ، هسته اصلی این مقایسه است. این کاربرگ پنج گروه هزینهای را در یک جا گردآوری کرده و نشان میدهد چه مبالغی لحاظ شدهاند، سایر مبالغ از کجا آمدهاند و کدام ارقام همچنان نیازمند تأیید هستند.
این محاسبه بهای تمامشده نهایی، همواره وابسته به مقصد مشخصشده و دامنه تطبیقیافته استعلام قیمت باقی میماند. کاربرگ سندی است که نشان میدهد هر مبلغ چگونه وارد مجموع کل میشود.
برای هر تأمینکننده، از این ترتیب پیروی کنید:
- استعلام قیمت محصول تأمینکننده را برای پیکربندی و تیراژ تطبیقیافته وارد کنید.
- هزینههای حملونقل و باربری لازم برای رسیدن به مقصد توافقشده را اضافه کنید.
- در صورت لزوم و در صورتی که از قبل محاسبه نشده است، بیمه باربری را اضافه کنید.
- هزینههای واردات را که با بررسی بازار مقصد تأیید شدهاند، اضافه کنید.
- خدمات مقصد و پروژه را که در محدوده مقایسه گنجانده شدهاند، اضافه کنید.
- بررسی کنید که آیا هزینهای از قبل در سطر دیگری از پیشفاکتور گنجانده شده است یا خیر.
- مبالغ قابل اعمال را جمع بزنید و تمام ورودیهای در حال بررسی را در کنار نتیجه ثبت کنید.
یک جدول کاری جمعوجور میتواند از این فیلدهای اصلی استفاده کند:
| دستهبندی هزینه | مبلغ و ارز | در استعلام قیمت تأمینکننده لحاظ شده است؟ | منبع | وضعیت | یادداشتها |
|---|---|---|---|---|---|
| هزینه محصول | TBD / quote required | بله / خیر / TBD | پیشفاکتور تأمینکننده | قیمتگذاریشده / در انتظار | ثبت پیکربندی، تعداد و موارد مستثنی |
| حملونقل و جابهجایی | TBD / quote required | بله / خیر / TBD | تأمینکننده یا ارائهدهنده خدمات حملونقل | قیمتگذاریشده / برآوردی / در انتظار | قید مرحله مسیر و مقصد |
| بیمه | TBD / quote required | بله / خیر / TBD | تأمینکننده، بیمهگر یا ارائهدهنده خدمات حملونقل | قیمتگذاریشده / برآوردی / در انتظار | قید مبنای بیمه و پوشش آن |
| هزینههای واردات | TBD / quote required | بله / خیر / TBD | منبع رسمی و ارائهدهنده واجد شرایط | تأییدشده / برآوردی / در انتظار | بررسی مجدد برای تاریخ واقعی ارسال و ورود |
| خدمات مقصد/پروژه | TBD / quote required | بله / خیر / TBD | ارائهدهنده خدمات مربوطه | قیمتگذاریشده / برآوردی / در انتظار | فقط شامل خدمات درون محدوده مقایسه شود |
فایل کاری تفصیلی میتواند مبنای قیمتگذاری، تاریخ صدور، تاریخ اعتبار، روش تخصیص و طرف مسئول را اضافه کند. این فیلدها از بررسی و بهروزرسانیها پشتیبانی میکنند، در حالی که جدول فشرده خوانایی محاسبه را حفظ مینماید.
بررسی هزینههای تکراری
هر ردیف اضافهشده باید با موارد مشمول پیشفاکتور تأمینکننده و سایر پیشفاکتورهای خدمات مطابقت داده شود. برای مثال، یک پیشفاکتور CIF برای حمل دریایی مناسب، طبق آن قاعده شامل کرایه حمل و بیمه تا بندر مقصد تعیینشده است. برگه کاری نباید مبالغ حمل اصلی و بیمه را مجدداً اضافه کند. هزینههای مقصد، تحویل داخلی و سایر موارد مستثنیشده همچنان باید از روی پیشفاکتور و مسیر واقعی تأیید شوند؛ زیرا اختصار اینکوترم بهتنهایی تمامی مبالغ را مشخص نمیکند.
از پیشفاکتور کتبی تأمینکننده، برآورد کرایه حمل، پیشنهاد بیمه، اطلاعات گمرکی و پیشفاکتور خدمات مقصد برای تعیین دامنه هر رقم استفاده کنید. این کار مجموعی را به دست میدهد که بدون نیاز به بازسازی کل مقایسه، قابل ردیابی و بهروزرسانی است.
شناخت اینکوترمز و طرف پرداختکننده هر هزینه
اینکوترمز 2020 شامل 11 قاعده برای تخصیص تعهدات تحویل، هزینهها و ریسکها بین خریدار و فروشنده طرف قرارداد است. در مقایسه بهای تمامشده، این قاعده کمک میکند مشخص شود دامنه تحویل ارائهشده از سوی تأمینکننده در کجا پایان مییابد و خریدار هنوز باید چه هزینههایی از مسیر را تأمین کند.
اصطلاح را به شکل کامل آن ثبت کنید:
[قاعده اینکوترم]، [محل دقیق تعیینشده]، اینکوترمز 2020
محل تعیینشده، موقعیت مکانی مرتبط با تحویل یا مسئولیت هزینه حملونقل را بر اساس قاعده انتخابی مشخص میکند. نقطه انتقال ریسک ممکن است با نقطه انتقال هزینه متفاوت باشد و ترتیبات بیمه نیازمند بررسی مجزا هستند. پیشفاکتوری که تنها FOB, FCA, CIPیا اصطلاح سهحرفی دیگری را ثبت کند، بخش مهمی از دامنه تحویل را نامشخص باقی میگذارد.
اینکوترمز نیز نقش مشخصی دارد. قاعده انتخابی از تخصیص تعهدات تحویل، هزینهها و ریسکها بین فروشنده و خریدار پشتیبانی میکند. قرارداد فروش کماکان بر کالاها، قیمت، پرداخت، مالکیت، تدابیر جبرانی و سایر شرایط تجاری حاکم است.
شرکتهای فورواردر، ترخیصکاران گمرکی، بیمهگران، انبارها، شرکتهای بازرسی و نصابها بر اساس پیشفاکتورها یا قراردادهای مجزای خود فعالیت میکنند. برای هر مبلغ طرف ثالث، خدمات و بخش مسیر پوششدادهشده، موارد استثنا و فرضیات، دوره اعتبار و طرفی را که دامنه نهایی را تأیید میکند ثبت نمایید. ارقام آنها میتواند وارد محاسبه بهای تمامشده شود، در حالی که مسئولیتهایشان از اینکوترم میان خریدار و فروشنده مجزا باقی میماند.
بررسی همزمان پیشفاکتور کتبی، محل تعیینشده و دامنههای خدمات، یک نقشه مسئولیت کاربردی به خریدار میدهد. همچنین این کار بررسی هزینههای تکراری را نسبت به تخصیص هر هزینه صرفاً از روی قاعده سهحرفی، بسیار قابل اعتمادتر میسازد.
تخصیص هزینههای مشترک و مقایسه پیشفاکتورهای تأمینکنندگان
سفارشهای مبلمان مدارس معمولاً میز و صندلی دانشآموز، مبلمان معلم، کمدها و قفسههای کلاسی و سایر گروههای محصول را در یک محموله ترکیب میکنند. مبالغ مربوط به حمل بار، بیمه، واردات، تحویلگیری یا نصب ممکن است چندین ردیف کالا را به طور همزمان پوشش دهند. یک روش تخصیص هماهنگ، این هزینههای مشترک را به دیدگاههای قابل مقایسه محصولی یا واحدی تبدیل میکند.
روش تخصیص را با مبنای هزینه مطابقت دهید:
- تعداد میتواند مبنای تخصیص هزینه مشترک بین واحدهای یکسان یا به قدر کافی مشابه باشد.
- وزن یا حجم بستهبندیشده میتواند هزینه حمل را در صورتی که شرکت حملونقل محموله را بر آن مبنا قیمتگذاری کند، تخصیص دهد.
- ارزش اظهارشده یا بیمهشده میتواند هزینههای محاسبهشده بر اساس ارزش متناظر را تخصیص دهد.
- دامنه خدمات واقعی میتواند هزینههای تحویلگیری، بازرسی، انبارداری یا نصب را به محصولاتی که از این خدمات استفاده میکنند، تخصیص دهد.
یک روش بهندرت میتواند تمام هزینهها را بهدرستی توصیف کند. مبلغ حملونقل که بر اساس حجم محاسبه شده نباید صرفاً برای ایجاد یک برگه یکنواخت بر ارزش محصول تقسیم شود. مبنای انتخابی را ثبت کنید و روش یکسانی را برای مقایسه هر تأمینکننده اعمال نمایید.
مجموع هزینه پروژه همچنان دیدگاه اصلی بودجه باقی میماند. هزینه هر ست یا واحد زمانی مفید واقع میشود که پیشفاکتورها از پیکربندی و تعریف تعداد یکسانی استفاده کنند. در مواردی که پروژه از قبل دارای فرایند پذیرش تعریفشده و تعداد پذیرفتهشده تأییدشده باشد، میتوان هزینه هر واحد پذیرفتهشده را اضافه کرد. تا زمانی که این مخرج وجود نداشته باشد، این بخش در انتظار باقی میماند.
مقایسه نهایی را میتوان به شرح زیر خلاصه کرد:
| مورد مقایسه | تأمینکننده الف | تأمینکننده ب |
|---|---|---|
| پیشفاکتور محصول مطابقتدادهشده | مبلغ استعلامشده | مبلغ استعلامشده |
| هزینههای تحویل مربوطه | استعلامشده / برآوردی / در انتظار | استعلامشده / برآوردی / در انتظار |
| هزینه کل نهایی و ترخیصشده | مجموع محاسبهشده | مجموع محاسبهشده |
| هزینه به ازای هر ست یا واحد تعریفشده | مقدار محاسبهشده | مقدار محاسبهشده |
| ورودیهای در انتظار و تاریخهای انقضا | اقلام باز | اقلام باز |
این جدول زمانی از مقایسه منصفانه پشتیبانی میکند که هر دو ستون از محصولات، مقادیر، مقصد، تاریخ ارز، دامنه مسئولیت، مبنای تخصیص و بازه بررسی یکسانی استفاده کنند. نتیجه بهجای پنهان کردن هزینههای باز در دل یک رقم بهظاهر دقیق، مجموع فعلی و عدمقطعیت باقیمانده را نشان میدهد.
مالیاتها یا عوارضی که ممکن است قابلاسترداد باشند، نیازمند بررسی جداگانه جریان نقدی و مالیاتی هستند. ابتدا مبلغ ناخالص قابلپرداخت در معامله را نشان دهید. پس از تأیید نحوه برخورد مالیاتی یا حسابداری واقعی خریدار، هرگونه مبلغ قابلاسترداد را بهطور جداگانه نمایش دهید تا تفاوت بین خروجی نقدی و هزینه نهایی غیرقابلاسترداد مشخص شود. این مورد نباید بهعنوان کاهش استاندارد بهای تمامشده برای هر خریداری در نظر گرفته شود.
بررسی هزینههای واردات و نهاییسازی بهای تمامشده کالا در مقصد
ورودیهای واردات، محاسبه را برای بازار مقصد انتخابشده تکمیل میکنند. از شرح واقعی محصول، ترکیبات، کاربرد مورد نظر، کشور مبدأ، واقعیات معامله، روش حمل و تاریخ مورد انتظار ورود برای بررسی الزامات جاری استفاده کنید. این جزئیات از طبقهبندی کالایی مرتبط، ارزشگذاری گمرکی، حقوق ورودی، مالیاتها، هزینههای ترخیص و سایر هزینههای قابلاعمال پشتیبانی میکنند.
بررسی نهایی باید موارد زیر را تأیید کند:
- مسیر طبقهبندی برای مبلمان و پیکربندی واقعی؛
- مبنای ارزش گمرکی مورد استفاده برای معامله؛
- حقوق ورودی، مالیاتها و هزینههای رسمی جاری برای بازار مقصد؛
- مبالغ مربوط به ترخیصکار، ثبت ورود، بازرسی یا سایر خدمات قابلاعمال برای محموله؛
- تاریخ، منبع، وضعیت و اعتبار تکتک ورودیهای واردات.
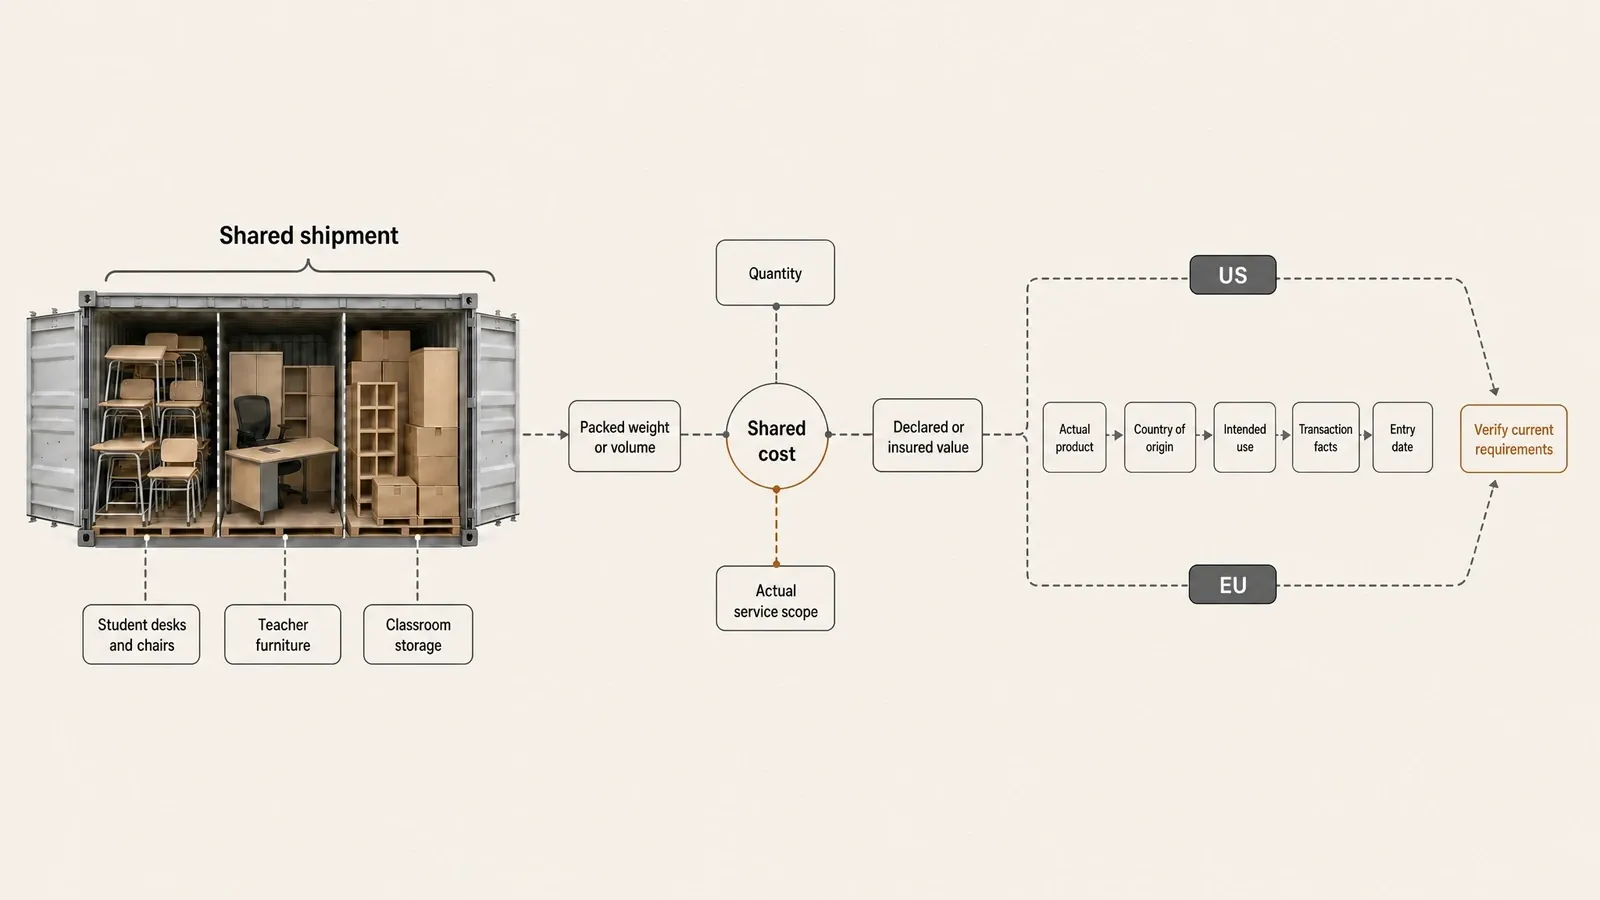
کشورهای مختلف مقصد از جدولهای تعرفه، قوانین مالیاتی، فرآیندهای ثبت اظهارنامه و ترتیبات خدماتی متفاوتی استفاده میکنند. یک دستهبندی کلی مبلمان یا یک محموله قبلی نمیتواند نرخ یکسانی را برای سفارش جدید مبلمان مدرسه ارائه دهد. ارقامی که هنوز فاقد مبنای جاری هستند باقی میمانند TBD / quote required و به دور بعدی راستیآزمایی منتقل میشوند.
برای خریدارانی که مبلمان مدرسه را به ایالات متحده وارد میکنند
اداره گمرک و حفاظت مرزی ایالات متحده به واردکنندگانی که بهدنبال راهنمایی طبقهبندی هستند توصیه میکند شرح کامل محصول، کشور مبدأ و سازنده، ترکیبات، کاربرد مورد نظر و اطلاعات قیمتگذاری یا پرداخت را ارائه دهند. از نسخه جاری جدول تعرفه هماهنگ ایالات متحده (HTS) برای بررسی طبقهبندی مرتبط با کالای واقعی استفاده کنید.
هنگامی که طبقهبندی نامشخص باقی میماند، CBP راهنماییهای طبقهبندی، آرای قبلی از طریق CROSS و یک فرآیند صدور رأی لازمالاجرا را ارائه میدهد. یک ترخیصکار رسمی گمرک میتواند در فرآیند ورود کالا کمک کند، در حالی که واردکننده رسمی (importer of record) همچنان مسئول صحت اسناد و حقوق ورودی، مالیاتها و عوارض قابلاعمال است. بنابراین، بخش ایالات متحده یک مسیر راستیآزمایی ارائه میدهد، نه یک کد HTS یا نرخ تعرفه واحد برای تمام مبلمان مدرسه.
برای بررسی گردش کار گستردهتر تأمینکننده، نمونه، حملونقل، گمرک و تحویلگیری، به راهنمای کاربردی واردات مبلمان آموزشی از چین مراجعه کنید.
پس از بررسی، هر مورد باز را به یک درخواست مشخص تبدیل کنید. پیکربندی محصول، تعداد، اطلاعات بستهبندی، بازار هدف، جدول زمانی مورد نیاز، مقصد مشخصشده، مدارک درخواستی و شرایط لجستیکی را تأیید کنید. Yuzhen Furniture میتواند این ورودیهای پروژه را هنگام بررسی استعلام مبلمان آموزشی بازبینی کند. مرحله پروژه یا مناقصه، دستهبندی محصول، تعداد، بودجه، بازار هدف، جدول زمانی و پیشزمینه لجستیکی را از طریق صفحه تماس به اشتراک بگذارید تا محصولات انتخابشده، دامنه پیشفاکتور و سوابق ویژه سفارش برای آن استعلام تأیید شوند.
مقایسه کاربردی بهای تمامشده مبلمان آموزشی با انطباق محصولات آغاز میشود، بر مبنای یک نقطه تحویل مشخص پیش میرود و منبع هر مبلغ را ثبت و نگهداری میکند. این ساختار به خریدار امکان میدهد مجموع فعلی را محاسبه کند، هزینههای بلاتکلیف را شناسایی نماید و پیشفاکتورهای تأمینکنندگان را بر پایهای یکسان برای خرید مقایسه کند.
پرسشهای متداول
چه هزینههایی باید در بهای تمامشده مبلمان آموزشی لحاظ شوند؟
بهای تمامشده مبلمان آموزشی میتواند شامل قیمت اعلامشده محصول، حملونقل و باربری مربوطه، بیمه، هزینههای واردات، و خدمات مقصد یا پروژه باشد که برای رسیدن به نقطه تحویل تعیینشده لازم است. دامنه هر مبلغ را ثبت کنید و از درج دوباره هزینههایی که پیشتر در پیشفاکتور تأمینکننده گنجانده شدهاند در کل مبلغ خودداری نمایید.
خریداران چگونه میتوانند پیشفاکتورهای مبلمان آموزشی با اینکوترمزهای متفاوت را مقایسه کنند؟
برای هر پیشفاکتور از پیکربندی محصول، تعداد، مبنای ارزی، مقصد، محل مشخصشده، نسخه اینکوترمز، خدمات گنجاندهشده و بازه بررسی یکسان استفاده کنید. سپس هزینههای مسیر و مقصد را که خارج از هر پیشفاکتور باقی ماندهاند اضافه نمایید، مسئولیت هر طرف ثالث را ثبت کنید و عدم وجود هزینههای تکراری را بررسی نمایید.
هزینه حمل مشترک چگونه باید بین محصولات مبلمان آموزشی سرشکن شود؟
از محرک هزینهای استفاده کنید که منعکسکننده ماهیت آن هزینه باشد: تعداد برای واحدهای مشابه، وزن یا حجم بستهبندی برای کرایه حملی که بر اساس فضای فیزیکی قیمتگذاری شده است، ارزش اظهارشده یا بیمهشده برای هزینههای مبتنی بر ارزش، و دامنه واقعی خدمات برای تحویل، بازرسی، انبارداری یا نصب. این مبنا را ثبت کرده و آن را به طور یکنواخت در مقایسه هر تأمینکننده اعمال کنید.
یک خریدار آمریکایی پیش از محاسبه بهای تمامشده مبلمان آموزشی چه مواردی را باید بررسی کند؟
شرح واقعی محصول، جنس و ساختار، کاربرد مورد نظر، کشور مبدأ، اطلاعات معامله، روش حمل، تاریخ مورد انتظار ورود کالا، و الزامات جاری مقصد را بررسی کنید. برای ورود کالا به ایالات متحده، از این اطلاعات برای بررسی طبقهبندی HTS، مبنای ارزش گمرکی، حقوق ورودی، مالیاتها و عوارض مربوطه از طریق مراجع رسمی جاری یا متخصصان واجد شرایط امور گمرکی استفاده نمایید.
مراجع روششناسی: واژهنامه بهای تمامشده DOSS, مقایسه قیمت اعلامشده با بهای تمامشده Findchips, راهنمای بهای تمامشده DHL, راهنمای بهای تمامشده FedEx, اینکوترمز 2020 اتاق بازرگانی بینالمللی (ICC), توضیح اینکوترمز DHL, نکات اداره گمرک و حفاظت مرزی آمریکا (CBP) برای واردکنندگان جدید، و سامانه تعرفه هماهنگ کمیسیون تجارت بینالملل ایالات متحده (USITC HTS).